
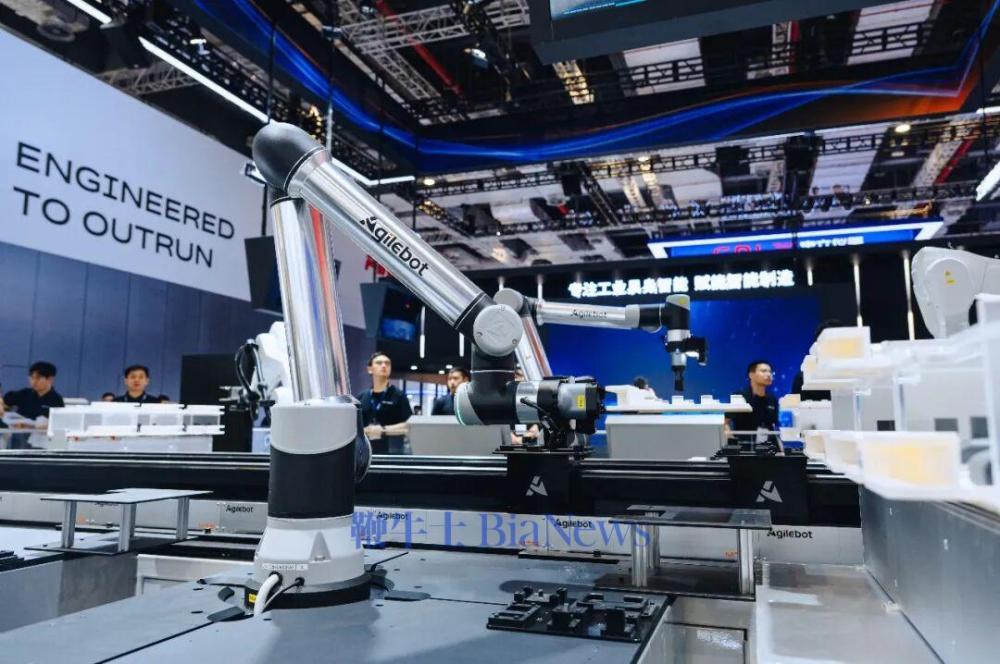
微亿智造的起点,是一个非常具体的工业痛点。2018年公司成立时,第一个客户是苹果供应链企业,传统质检环节长期依赖大量人工目检,效率、一致性和稳定性都面临瓶颈。公司从AI视觉质检切入,通过模型训练将人工经验进行数据化落地。此后,公司没有停留在质检领域,而是从单一质检场景向打磨、复合操作等更复杂工序延伸,逐步构建起以物理AI大脑为核心的“云-边-端”一体化协同技术架构,将“感知—学习—决策—执行”各环节衔接形成完整闭环。公司现任董事长兼CEO张志琦现年49岁,职业生涯横跨外企软件、云计算与企业级SaaS平台。他毕业于上海大学自动控制专业,1999年加入思爱普后工作了16年,一路升至副总裁;此后历任百度智能云副总经理、阿里巴巴钉钉副总裁。2022年底,张志琦通过微亿智造收购江苏智云天工加入公司,并于2023年1月起出任董事会主席。从股权结构看,微亿智造成立以来累计新增股权融资约8.3亿元,股东阵容涵盖国家级产业基金、地方政府引导基金及多家知名市场化机构。2025年7月,公司获工业母机产业投资基金(元禾控股)、深创投合计3.5亿元投资;8月再获国盛富瑞、松禾资本、普华资本、洪泰基金、领航新界等2.57亿元增资。值得注意的是,早期投资方百度在公司上市前已通过老股转让基本完成退出。从财务数据看,微亿智造在过去三年经历了营收稳步增长与利润端波动并存的成长曲线。2023年至2025年,公司营业收入分别为4.34亿元、6.00亿元和7.96亿元,复合年增长率达35.4%。其中,旗舰产品线EIIR是公司增长的核心引擎,收入从2023年的1.14亿元增长至2025年的4.53亿元,占总营收的比重从26.3%提升至57.0%,同期该业务线毛利率从47.9%提升至53.5%,产品均价约72.8万元。利润端的表现波动明显。2023年,公司因战略性前置投资录得净亏损1.14亿元,主要由于高强度研发投入1.78亿元,占当年营收的41.1%。2024年公司扭亏为盈,录得净利润1573.9万元;2025年净利润降至506.6万元,同比下滑约67.81%。利润下滑的核心原因,是研发开支同比增加42.8%至2.35亿元,同时政府补助从1850万元降至230万元。进入2026年,公司延续了增长势头。截至2026年5月31日止五个月,公司实现营收4.24亿元,同比增长22.6%;期内溢利2250万元,较上年同期的710万元大幅增长。现金流方面,公司经营活动现金流在连续两年净流出后于2025年转正,全年净流入1.41亿元。但贸易应收款项及应收票据的规模仍然较高,截至2025年末约为4.64亿元,近三年累计账面应收款超过14.6亿元。微亿智造的市场地位,是其在工业具身智能赛道区别于其他玩家的核心标签。据IDC《中国AI视觉工业机器人应用市场份额,2024》报告,微亿智造2024年以31%的份额排名第一;在IDC《中国工业具身智能机器人市场份额,2025》报告中,公司以11.8%的市占率位列第一。按2025年的收益计,公司在中国具身智能工业机器人行业的市场份额约为20.0%,是中国最大的EIIR产品提供商。从客户覆盖看,公司已服务超过25家世界500强及行业龙头企业,涵盖3C电子、汽车制造、新能源、快消品及半导体等核心行业,累计服务超过200家各类行业客户。自2025年起,公司正式启动海外业务拓展战略,打入欧美市场,截至最后实际可行日期,海外积压订单有19份,总合约价值3570万元。微亿智造的技术体系,建立在“快慢思考”与“人类在环”相结合的核心原则之上,部署于“云-边-端”一体化架构。“快思考”通过云端人机交互系统,让工艺工程师实时修正模型输出,解决AI应用的“冷启动”难题,将部署周期从行业平均的数周至数月压缩至数天。“慢思考”则将产线数据持续回流至云端,用于核心AI模型的训练与迭代,推动系统实现自主进化。这套技术架构已在实际工业场景中产生可量化的效果。以新能源汽车一体化压铸件检测与打磨为例,公司的解决方案实现了近乎100%的自动化检测和修整,单件处理时间从70分钟压缩至18分钟,良品率从82%提升至98%。在PCB板柔性上下料场景中,单套设备可兼容超百种板型,产线作业效率提升30%以上,客户投资回收期缩短至1至2年。数据是公司最核心的护城河。截至最后实际可行日期,公司已积累超过23TB源自真实工业场景的非结构化精标数据,包含超过16亿条精标数据记录。据灼识咨询资料,2025年行业中大多数公司拥有少于5TB同类数据。硬件能力方面,公司于2025年完成对捷勃特100%股权的收购,补全了机器人本体及底层运动控制的核心能力。收购完成后,微亿智造实现了从AI算法到机器人本体的全栈技术闭环。本次微亿智造香港IPO募资金额拟用于以下方向:核心技术研发,以提升EIIR产品的智能水平及性能;建立本地化的海外销售及服务网络,深化全球业务布局;战略投资及收购,建立开放共赢的应用生态系统;扩大生产能力,以应对旗舰EIIR产品订单的强劲增长;以及营运资金及其他一般企业用途。从2018年AI质检起家,到中国最大的工业具身智能机器人产品提供商,微亿智造用七年时间在工业具身智能赛道建立了从“物理AI大脑”到机器人本体的全栈技术能力。7.96亿元的年营收、EIIR产品收入占比57%、23TB精标数据、连续两年盈利,这些数据勾勒出这家常州企业在工业AI商业化上的务实路径。张志琦曾对《星岛》表示,他期待将来公司具备自主感知、认知、规划和执行的具身设备,能够在工业现场解放更多的人工。公司目前的策略是“一脑多形”,背后是统一的物理AI大脑,前端可以是双臂、四臂甚至是六臂方案,根据具体工序需求灵活配置。此次通过港交所聆讯,是微亿智造从一级市场走向公开市场的关键一步。EIIR产品收入占比持续提升、海外订单开始积累、捷勃特收购补全硬件能力,指向的是公司从AI质检项目制向产品化工业具身智能平台延伸的方向。但从“连续两年微利”到“持续盈利”,中间还隔着研发投入管控、应收账款回收和客户结构多元化的多重考验。微亿智造能否在港股的支持下,将技术壁垒转化为穿越周期的盈利能力,值得持续关注。
(转载自独角兽早知道)
 扫码下载app 最新资讯实时掌握
 微信好友
 朋友圈
 鞭牛士公众号
 鞭牛士微博