杨植麟的IPO,又有新进展了。
2025年底,这位年轻的创业者还告诉员工,月之暗面短期内不着急上市。彼时,公司刚刚完成5亿美元融资,现金储备超过100亿元人民币。杨植麟认为,一级市场仍能提供充足资金,足以支持公司继续研发。
然而不到一年,杨植麟改变了主意。
11月13日,据《华尔街日报》报道,月之暗面正在推进上市前的股权架构重组,涉及原有开曼群岛控股架构,以及早期美元投资者的持股安排。此前,公司已被曝秘密提交香港IPO申请,计划争取2027年第一季度上市,潜在募资规模最高可达50亿美元。
与此同时,月之暗面的估值一路飙升。
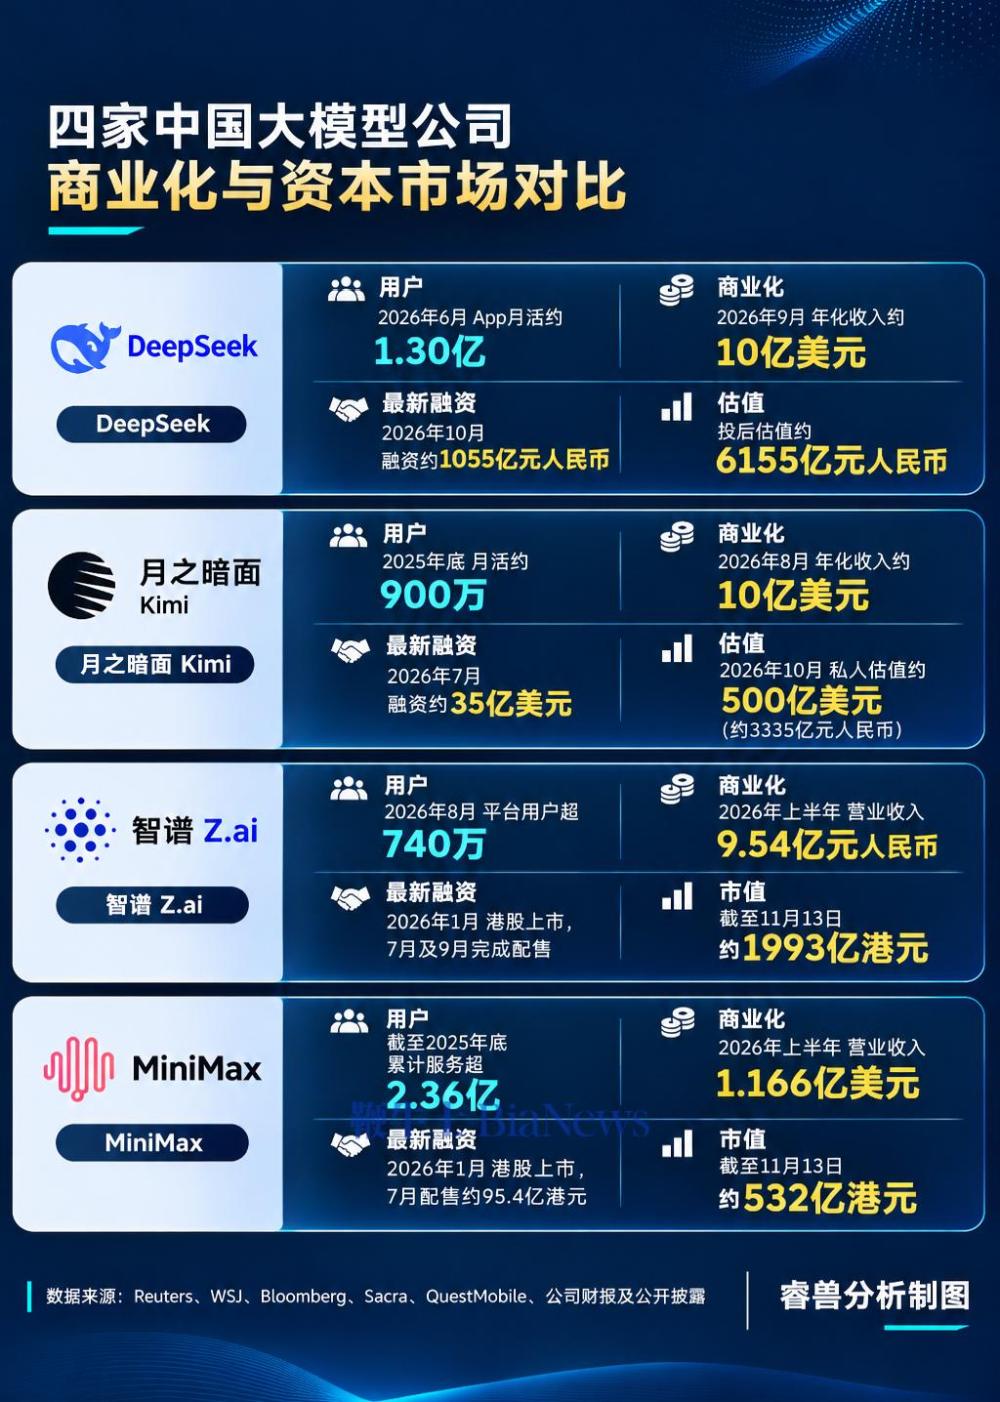
2025年底,公司估值约43亿美元。到了今年10月,其最新私人融资估值已经达到500亿美元,约合人民币3335亿元。不到一年时间,估值增长超过10倍。
站在这场资本故事中央的,是1993年出生的杨植麟。
这位清华毕业、曾在Google和Meta从事AI研究的年轻科学家,2023年创办月之暗面,凭借Kimi长文本能力迅速出圈,一度成为中国AI大模型领域最受关注的创业者之一。
但此后两年,DeepSeek横空出世,字节、阿里、腾讯等巨头加速入场,Kimi的流量优势遭遇挑战。
就在外界担忧其商业化前景时,月之暗面却交出了一组惊人的增长数据:据媒体报道,公司年化收入已经达到10亿美元,年底冲击20亿美元。
杨植麟的底气从何而来?
杨植麟
三年融资数百亿
杨植麟的融资能力,在国内大模型创业圈相当突出。
2023年4月,月之暗面成立,两个月后便拿到近20亿元人民币天使轮融资,红杉中国、真格基金、今日资本等机构集体入局。
2024年2月,阿里巴巴领投月之暗面超过10亿美元融资,公司估值达到25亿美元。半年后,腾讯也加入投资阵容,月之暗面估值进一步升至33亿美元。
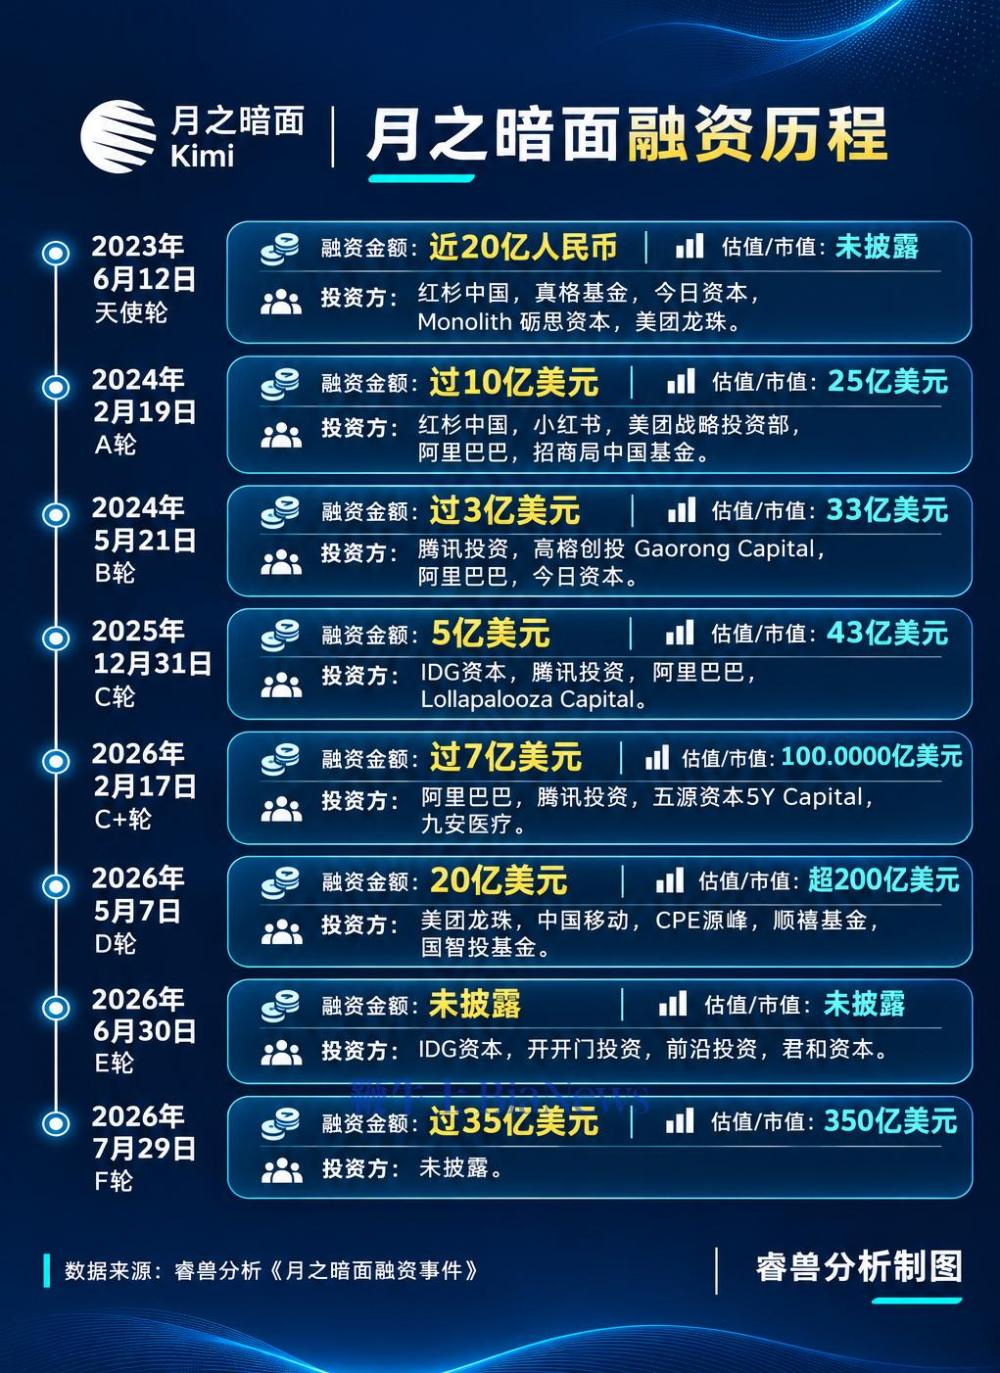
2025年12月,月之暗面完成5亿美元C轮融资,估值约43亿美元;2026年2月,再获超过7亿美元融资。此后,公司估值从200亿美元、350亿美元一路攀升,10月达到500亿美元。
三年多时间,杨植麟身后站满了中国科技投资圈的重量级机构。
多轮融资也带来了复杂的股权安排,上市前,月之暗面还需要完成股权架构调整。
早期美元基金主要通过开曼控股公司投资月之暗面,形成了典型的红筹架构:境外投资者持有离岸主体的股份,而公司的核心业务和团队都在境内。随着港股IPO推进,月之暗面需要进一步梳理境内外主体之间的股权关系、实际控制权及投资者权益,以满足上市审核和信息披露要求。
这次调整的核心,是重新安排早期美元投资者的持股路径,将部分境外股权权益转移至境内。11月13日《华尔街日报》披露的重组安排,涉及早期美元投资者股份回购、境内实体再投资等事项。对于一家经历多轮融资的公司而言,不同投资者的持股成本、优先权以及上市后权益,都需要协调。
2024年11月,杨植麟曾持有北京月之暗面科技有限公司约78.97%的股权。此后,公司经历多轮融资及工商变更。现有工商信息显示,杨植麟在境内主体的持股比例约为51.83%。不过,境内工商持股仍不能直接等同于IPO架构下的最终经济权益和投票权。
对于早期投资人来说,月之暗面上市意味着等待三年多的投资即将迎来公开市场定价。
而杨植麟必须回答另一个问题:一家成立三年多的大模型公司,凭什么值500亿美元?
杨植麟
把生意做到了海外
月之暗面的收入,突然跑起来了。
据媒体披露,2026年3月,月之暗面的年化收入突破1亿美元;6月达到约3亿美元;到了8月,这个数字已经升至约10亿美元。
相比之下,2025年底,商业数据机构Sacra估算其年化收入只有1500万美元。按照这两个时点计算,八个月增长约66倍。
这场收入爆发,背后是Kimi商业模式的转向。
2024年,Kimi凭借长文本处理能力迅速走红。为了争夺用户,月之暗面投入大量营销预算。公司当年在消费端营销上投入约1亿美元,Kimi月活跃用户一度超过2000万。
但随着DeepSeek崛起,以及豆包、千问、元宝等大厂产品持续扩张,国内大模型市场竞争日趋激烈。到2025年底,Kimi月活跃用户已回落至约900万。
继续依靠广告投放争夺国内用户,对一家独立创业公司来说,成本越来越高。
杨植麟开始把更多资源投向基础模型、编程能力和开发者生态,并将Kimi推向全球市场。
这条路很快带来了回报。
6月底,据《上海证券报》报道,Kimi的API收入已占整体收入七成以上。7月21日,月之暗面B端负责人黄震昕进一步披露,在企业端收入中,API调用业务占比达到70%。
另据Sacra研究,2026年2月,月之暗面的海外收入首次超过国内;Kimi K3发布后,超过70%的新增用户来自中国以外市场。
Kimi的海外生意并不复杂。
开发者可以直接调用Kimi API,也可以通过Fireworks AI、Together AI等推理平台使用模型。对于不愿自行部署模型的客户,托管推理服务提供了付费选择;月之暗面则通过直接收费或合作分成获得收入。
这套模式帮助Kimi借助海外现有的开发者生态触达客户。随着AI编程、智能体等应用普及,模型调用需求持续增长,Kimi也有机会从其他AI产品的增长中分得一杯羹。
今年7月,Kimi K3系列模型发布后,付费需求一度超过服务承载能力。据媒体报道,月之暗面一度因算力容量承压而暂停接受新的C端付费订阅用户。
这也让投资人看到了新的增长空间。
不过,海外开发者市场同样竞争激烈。DeepSeek、阿里通义等公司不断推出更便宜的模型,第三方平台还要分享部分收入。调用量增长的同时,推理算力成本也在增加。
月之暗面已经展示了收入增长速度,接下来还需要证明,这些收入能够留下多少利润。
大模型IPO大考来了
10月30日,据《21世纪经济报道》报道,DeepSeek第二轮融资募集资金达到1055亿元人民币,投后估值高达6155亿元。腾讯、宁德时代以及多家半导体、互联网和制造业企业被报道参与投资。
另一边,月之暗面的最新报道估值达到3335亿元。两家公司的估值合计约9490亿元,已经接近万亿元人民币。
一级市场热闹非凡,已经上市的同行却在二级市场经历了一轮剧烈的股价调整。
今年1月,智谱和MiniMax先后登陆港交所,上市之初,两家公司都受到热捧。
1月8日,智谱以116.2港元/股的发行价上市,首日上涨约13%,市值约580亿港元。一天后,MiniMax上市首日股价暴涨109%,收于345港元/股,市值达到1067亿港元。
今年6月,智谱股价一度冲上2980港元/股的历史高点,市值突破万亿港元。然而截至11月16日收盘,智谱股价已回落至353.6港元/股,总市值缩水至约1724亿港元。
MiniMax也经历了类似的起伏。上市首日,股价大涨109%,市值达到1067亿港元;今年3月,其股价一度冲上1330港元/股,市值突破4100亿港元。但截至11月16日,股价已经跌破发行价至124.9港元/股,市值约440亿港元。
资本市场开始重新计算大模型公司的价值。
11月初,摩根大通将智谱目标价从每股2000港元下调至1200港元,将MiniMax目标价从每股300港元下调至200港元。随后,汇丰也下调智谱目标价,并将其预计实现盈亏平衡的时间从2027年推迟至2029年。
大洋彼岸,另一家大模型巨头也走到了上市前夜。
11月10日,Anthropic向美国SEC提交更新版招股书,拟发行8.25亿股A类股票,发行价区间为每股70至78美元。按照这一价格计算,公司完全稀释后估值最高约1.41万亿美元,预计于11月19日登陆纳斯达克。
与月之暗面一样,Anthropic也在争夺全球开发者和企业客户。但从商业化规模来看,两家公司已经拉开了相当大的距离。
据招股书披露,Anthropic在2025年实现收入45.85亿美元,2026年前九个月收入达到332.42亿美元,九个月的收入规模已是上一年全年的七倍以上。相比之下,月之暗面目前披露的最新数据仍是约10亿美元的年化收入。
即便拥有这样的收入规模,Anthropic依然面临高昂的算力投入和持续的经营亏损。
大模型公司的商业化能力正在快速提升,但资本市场对增长质量和盈利前景的审视也越来越严格。
这给杨植麟提前上了一课。
眼下,月之暗面最有分量的筹码,是快速增长的海外收入。但客户留存、推理毛利率、算力投入和现金流,仍然是尚待公开财务数据回答的问题。
三年多前,杨植麟凭借Kimi长文本能力打开市场。此后,他经历了产品爆红、流量竞争,又带着团队转向全球开发者市场。
如今,33岁的杨植麟,已经把月之暗面带到了3335亿元估值的门口。
这位大模型浪潮中的年轻造浪者,正等待资本市场为他开出新的价格。(转载自创业邦)
 扫码下载app 最新资讯实时掌握