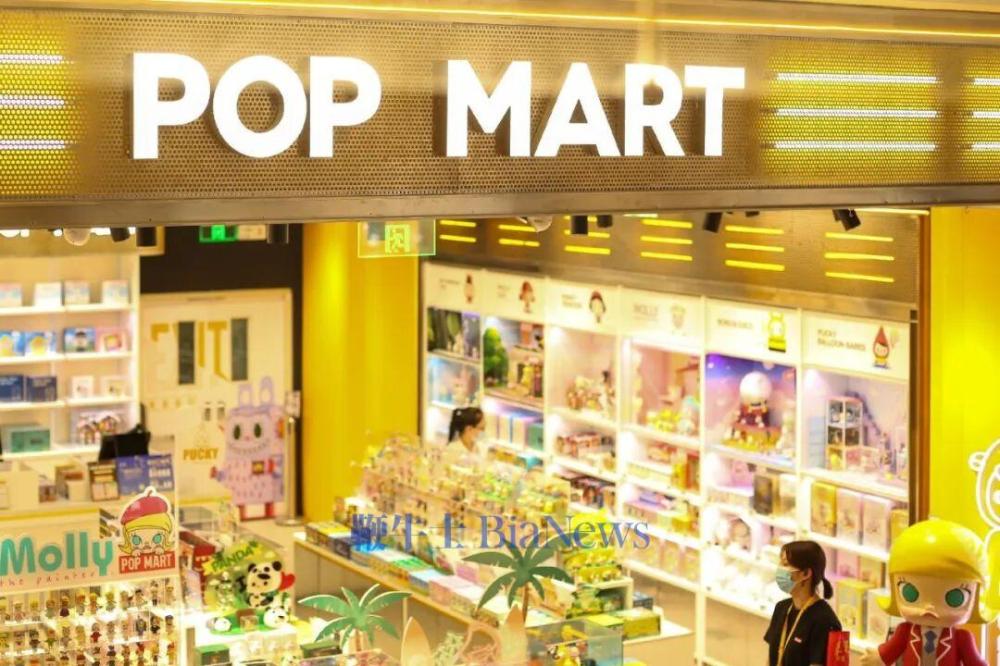
过去一年多里,泡泡玛特股价从最高约337港元一路跌到了近期低点140港元左右,市值从4400亿港元的高点蒸发约2600亿港元,跌去近六成。
连有着中国巴菲声誉的段永平,自2026年4月大手建仓(持仓成本约150港元/股)泡泡玛特以来,到今年10月,不到半年时间,就已经亏了近18-20亿港元。
当然,这与泡泡玛特近日交出的成绩单不无关系,2026年三季度,泡泡玛特整体收益同比下降45%-50%,其中亚太区域下降65%-70%,美洲区域下降70%-75%。
然而,把这些现象联系起来,你会发现,这背后剑指一个本质问题——泡泡玛特变了。
这种“变”,不是某个业务模式的变更,某个重大战略的转型,而是一家公司赖以支撑高估值的增长逻辑,在资本市场上发生了结构性的变化。一个以“随机性爆款”为增长引擎的公司,究竟能否匹配资本市场对其“长期稳定价值”的期望?
情绪价值的脆弱性
众所周知,泡泡玛特的商业模式,本质上是一套以视觉符号为入口、以盲盒机制为放大器、以IP矩阵为内容的情绪消费系统。
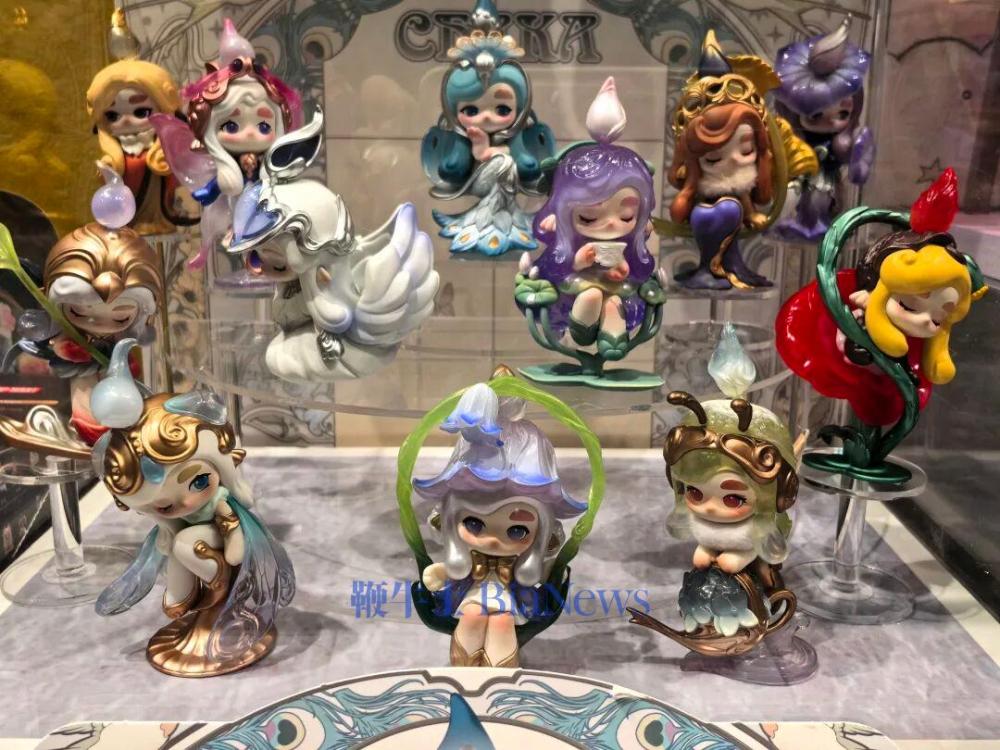
他与其他IP类企业不同的是,它的消费动机并非传统内容公司的叙事驱动,而是“形象驱动”,像MOLLY的撅嘴、LABUBU的尖牙,都不需要前置的故事背景,用户需要将自己的情绪、审美和身份认同投射进去。
这种“空白设定”在社交媒体时代的传播成本极低,用户无需学习世界观,就能参与二创、穿搭和场景搭建,从而在短时间内完成垂直圈层到大众消费的跨越。
加上盲盒机制进一步把消费者“购买”变成了“参与”,这种不确定性带来的惊喜感、抽中隐藏款的社交炫耀成就感、以及成套收集的强迫性满足感,共同构成了一套高复购、高分享、高话题度的消费闭环与情绪容器。
然而,这套情绪系统的本质是很脆弱的。泡泡玛特的IP价值主要来自用户当下的情绪投射,而非一个可以持续扩展的故事世界。大众情绪可以今天被LABUBU吸引,明天也可以被牛来带走,而这背后几乎没有可以看得见的规律。
也就是说,泡泡玛特不像迪士尼的米奇或三丽鸥的Hello Kitty那样,通过数十年的内容不断加厚情感资产,而是靠直接的情绪和状态连接,制造短期爆款,这种模式缺乏IP骨架叙事,也难以建立角色羁绊和世界观纵深,其热度高度依赖当下流行周期。
这种胜利并非真正意义上的IP运营上的胜利,而是一个超级符号在特定窗口期内引爆后带来的乘数效应。爆款既是收入支柱,也是流量支柱。一旦情绪阀门收窄或转移,爆款产出就会极速下降,这两重效益就会同时收缩,导致获客成本与库存压力加速上升,而成本上升又会进一步限制市场收益,形成一个负向循环。
泡泡玛特三季度营收的断崖式下滑,正是这组结构性矛盾的集中兑现,资本市场上的下跌也正是对这种高情绪浪潮回归后的价值出清。泡泡玛特管理层将其原因归结为2025年同期“高基数”导致,这当然是事实,但同期高基数能解释降幅为什么这么大,不能完全解释为什么降得如此普遍和极速。
爆款随机性与业绩稳定性的矛盾
数据显示,泡泡玛特2025年LABUBU所在的THE MONSTERS系列贡献了141.6亿元收入,占总营收的38.1%,而第二至第五名IP的营收总和也不及这一个系列。事实上,营收表现高度依赖爆品也是一把双刃剑。
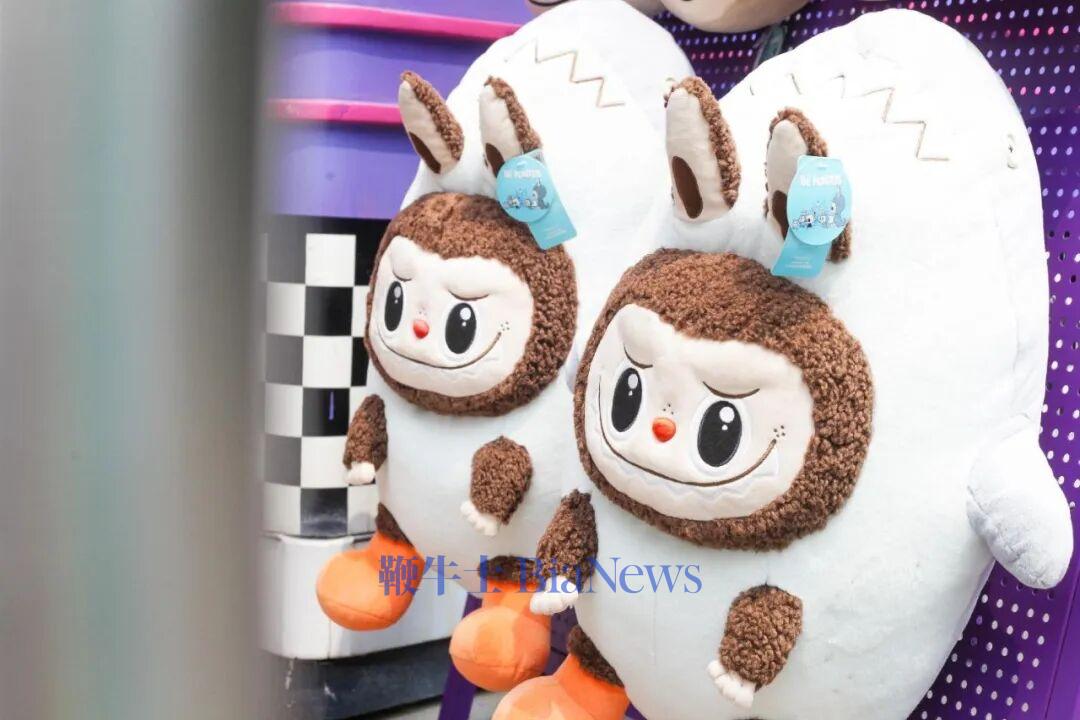
衡量潮玩行业的一个关键点,不能依赖某一个IP的永恒流行,而是持续制造下一个爆款的能力。但持续制造爆款本身又是一个概率事件,这与资本市场稳定长期的价值期望之间天然存在矛盾。
这说明了一个比“LABUBU降温”更根本的问题,泡泡玛特的爆款引擎并非一台可以按季度排产的机器,它更像一个带有运气成分的筛选系统。这一点首席运营官司德本人也承认,他在2026年一季度就明确表示,“2025年靠运气,2026年要靠团队努力”。而问题在于,当面对的是IP生命周期的天然随机性时,努力所能改变的东西恐怕也极为有限。
而且,爆款的随机性会很大程度上加大公司的经营性波动,像LABUBU 4.0叠加的互动玩法、世界杯联名等催化因素在2026年第三季度上市后,表现并不理想,反而要消耗更多精力和投入成本。摩根大通将原因归结为内容资源有限与消费者审美疲劳的共同作用。同时新IP Supertutu、Merodi、KeyA首轮销售也表现平平,二手市场溢价也极为有限。尽管Zsiga近期在部分渠道售罄,但个别产品热销尚不足以证明接棒LABUBU成立,LABUBU与三丽鸥联名款以及Twinkle Twinkle等系列成熟产品仍在贡献销量。
数据显示,2026年上半年,MOLLY收入同比下降33.6%,曾经的王牌在LABUBU的阴影下增速远不及前者。而THE MONSTERS占比从34.7%降至26%,没有一个IP大到足以像2025年的LABUBU那样,以一己之力拉动整体增速回到三位数。
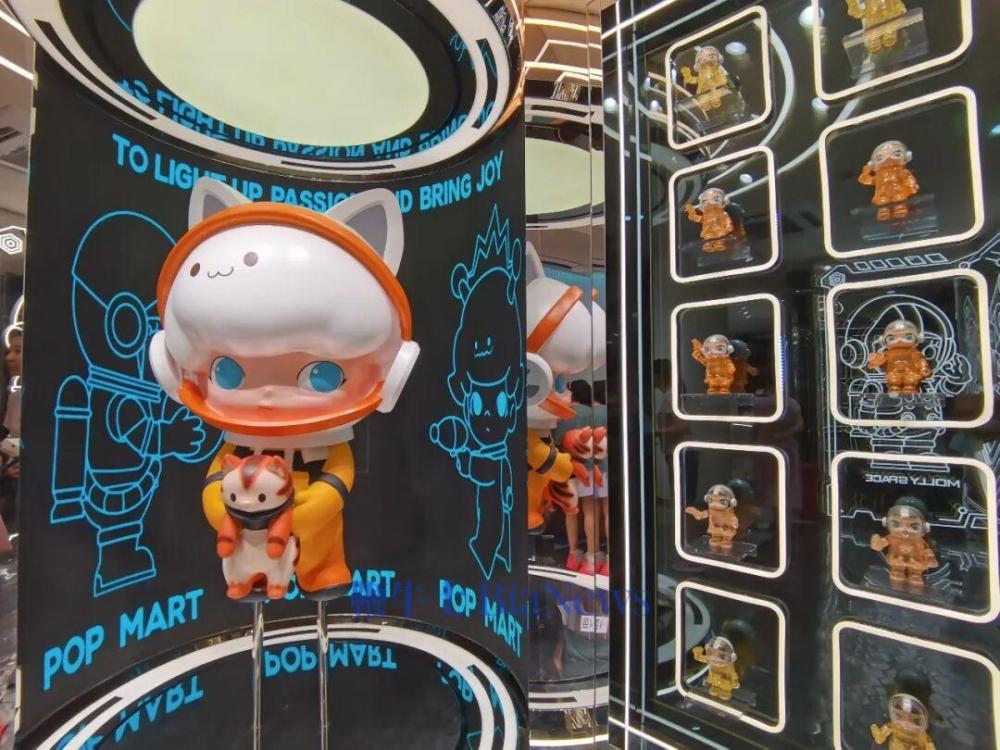
严格意义上讲,爆款的随机性本身不是问题——问题在于公司是否只有“押中爆款”这一条增长路径?
目前来看,泡泡玛特在2026年三季度亚太市场前六大IP贡献超过六成业绩,销售结构较LABUBU独大时期有所分散,这似乎是一个积极信号,但它更多是“爆款退潮后的被动分散”,不是其主动接棒的结果。尽管泡泡玛特选择了多IP签约战略来对冲爆款的随机性,但多IP战略又无法复制单一超级IP出圈时所释放的那种量级高度。资本市场往往期望的是前者,而公司焦虑的是后者。
而更关键的是,有一个更深层的矛盾在于IP运营的“出圈悖论”。IP影响力想要爆发式增长,就需要爆品出圈。但一旦出圈成为大众产品,原有核心粉丝又会因为“稀缺性降低”而流失,复购随之下降,最终出圈IP的销售会停滞在某一个阶段。从MOLLY到SKULLPANDA再到LABUBU,每一个主力IP都未能逃过这一轨迹。
乐园是第二曲线吗?
也许泡泡玛特自己也意识到了这一点,泡泡玛特开始打造城市主题乐园,试图把公司从“潮玩公司”变成“IP基础设施”,方向上可以理解,但财务上的帐似乎并不太清晰。
据了解,北京朝阳公园的POP LAND于2023年9月开业,2024年即实现盈利,2025年客流同比增长约70%,非本地客群和非亲子客群占比均过半。对于一个占地仅约4万平方米、不设大型骑乘设备的场景再现型乐园而言,这份运营成绩并不差,它证明了一件事:在空间受限的条件下,IP本身的引力可以替代设备规模,成为乐园成立的逻辑。
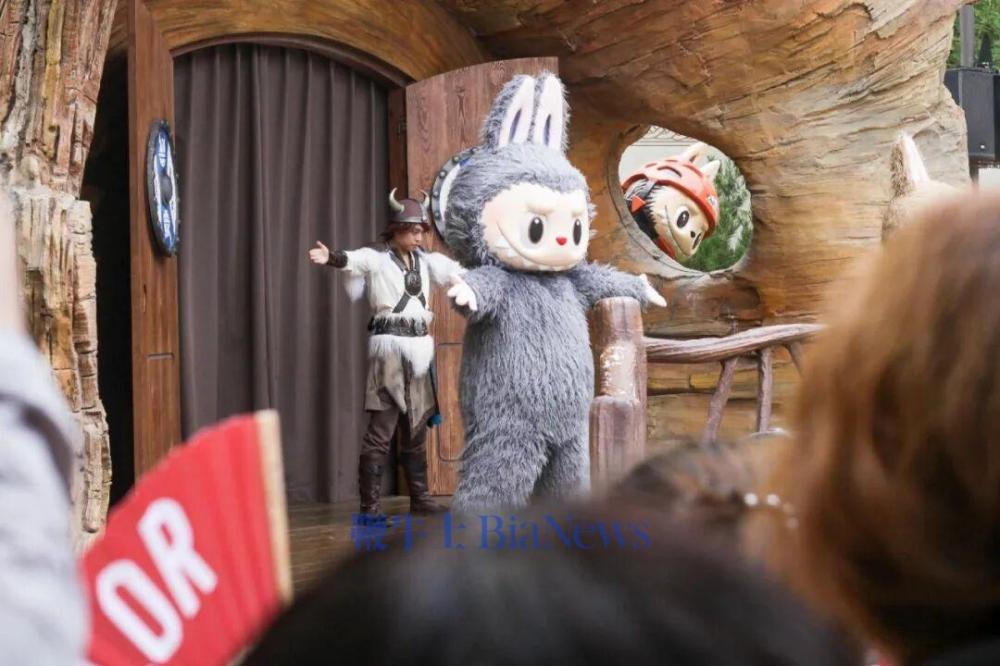
但泡泡玛特在北京项目中展现的“小体量、强IP、高迭代”的运营方式,与传统大型乐园还有很大差距,乐园在泡泡玛特整体品牌中存在感微弱,对年营收数百亿元的泡泡玛特来说,乐园的直接营收贡献相当有限,它更像一笔成本高昂的“非标投入”:重资产、重运营,其价值更多体现在IP的辅助赋能与品牌资产积累上。
尽管王宁明确表示不会以数量为目标盲目扩张,现阶段更重要的是积累乐园运营能力。可问题在于,乐园的回报周期是十年、二十年量级,而爆款IP的热度周期往往只有两到三年。当支撑乐园客流的核心IP进入退潮期,新的超级IP尚未接棒时,乐园的“IP赋能”逻辑就会面临需求端的压力。乐园可以成为IP基础设施的一部分,但它无法独自承担起对冲爆款周期的重任。
泡泡玛特是否有优势驾驭这种十年级的时间尺度?
而除了乐园,泡泡玛特在IP衍生上的多元化尝试也并不少:电影、游戏、手办、小家电等,方向上几乎覆盖了迪士尼式IP变现的主要路径,但这些尝试大多都未能形成有规模的第二增长曲线。
2026年5月,王宁本人坦承电影和游戏业务“都做的不够成功”。自研手游《梦想家园》停运,两年累计亏损近1.2亿元。小家电跨界进入的是一个竞争白热化的制造业赛道,IP溢价能否支撑功能性产品的定价,本身就是一个悬而未决的问题。
第二曲线难以形成的根本原因,不在于执行力,而在于底层资产的性质。迪士尼的衍生变现之所以成立,是因为它的IP在影视叙事中被反复“加厚”——每一次电影、剧集或舞台剧都在为角色注入新的情感层次,衍生品和乐园只是这个内容引擎的下游变现端口。泡泡玛特的IP则更像一个设计精密的“情绪容器”,它的价值来自用户当下的投射,而不是来自一个可以持续扩展的故事世界。当容器本身的吸引力衰减时,下游的衍生品类就无法反过来为容器“续命”。
换言之,第二曲线不是多做几个品类,多签约几家授权就能长出来的,它需要IP根系本身具备向内容、叙事、世界观等延伸的能力。泡泡玛特在形象IP的创造和商业化上已经证明了自己,但要从形象公司进化为内容公司,需要的是一套完全不同的组织能力、人才结构和时间投入——而这恰恰是爆款驱动的增长模式最容易掩盖、也最难在短期内补齐的短板。
估值逻辑在发生变化
段永平在泡泡玛特上的投资备受市场关注,特别是其近期的浮亏表现——约150港元的成本,近18-20亿港元的账面亏损,放在任何短线交易的尺度下看都足够刺眼。
他之前在2025年8月还表示“看不懂这门生意、不会碰”,却在2026年3月读完泡泡玛特财报后决定收回之前不投资的说法,核心变化不在于他忽然相信了LABUBU的持续性,而在于他看到了一组让他愿意下注的数字:2000亿港元的市值,对应130亿元人民币的年利润,商业模式已经跑通,且企业文化也被他认可。
关于段永平对泡泡玛特的投资,中国企业资本联盟副理事长柏文喜分析道,段永平成本约150港元、持股8.01%、浮亏约18~20亿港元,但他用卖Put(看跌期权)+分批建仓形式,且明确“持股不超10%”保持被动股东边界。他看的是10年维度的IP平台化概率,不是Q3同比。目前亏损不是逻辑证伪,而是他从看不懂到看懂再到愿意等周期的代价。
三个季度的股价波动,在一个以十年为单位的决策框架里或许承载的信息太少,不足以说明什么,但有一点似乎可以肯定,这笔亏损会成为资本市场重新评估泡泡玛特的契机:市场究竟应该用什么样的框架来为它定价?
过去两年,资本市场给出的答案是:先用“爆款叙事”把它推到一个不属于“随机性资产”的高度,然后在随机性重新显露时,用一场估值坍塌来完成清算。而如今,似乎变了。
此前,泡泡玛特被定价为一家“高成长平台”,2025年营收同比增长184.7%,净利润增长284.5%,投资者愿意为“下一个LABUBU”的可能性支付巨大的期权溢价。但当增速从三位数回落到个位数甚至负数时,就必须被重新放回“成熟消费品公司”的标尺下去审视——市场不会再为爆款的随机性支付平台级溢价,而是用稳态增长、现金流质量和可预测性来定价。
对此,天使投资人郭涛表示,的确,泡泡玛特爆款驱动的增长模式,天然和资本市场对稳定永续经营的估值假设存在冲突,市场需要重新评估泡泡玛特的估值框架,脱离过去高成长标的估值逻辑,切换到情绪消费品周期估值体系,不能再简单给予永续高增长溢价,应该把IP迭代成功率、用户留存、出海本地化能力等均作为核心定价指标,理性看待潮玩赛道天然的周期波动特征。
而泡泡玛特正在做的,似乎也正是这个方向,试图把自己从一个“爆款制造机”改造成一个“IP平台”——多矩阵推进的同时,海外运营的精细化、授权战略的局部收敛也同时在跟进。
如果它成功了,“随机性”对收入曲线的冲击会被组合的宽度和运营的深度所吸收,资本市场就有理由重新用稳定价值的框架来审视它;但如果它没有成功,或者不完全成功,那么爆款驱动的属性将长期存在,市场就需要用一套更合理的、允许波动但又能看清泡沫的框架来为它定价。
(转载自亿邦动力)
 扫码下载app 最新资讯实时掌握