2026年1~9月,吉利汽车控股(HK:00175)总销量达223.5万辆(不包括沃尔沃、路特斯、宝腾等)。其中,吉利、领克、极氪三大品牌销量分别为175万辆、19.6万辆、28.8万辆。
在全球竞争最激烈的市场,吉利汽车销量稳居第三(仅次于上汽、比亚迪),必有过人之处。想来想去,吉利汽车的过人之处竟然是——脚踏两只船。通俗讲就是:看准方向才迈步,尽可能两头押注,永远不在一棵树上吊死。
本来,这是资本最看中的品质。但吉利汽车1600亿港元市值对应的市盈率仅为7.8倍,说明资本没有真正看透这家公司。
“三巨头”中表现最好
2019年~2022年,吉利销量徘徊在132万~144万,2023年略有起色,2024年破局,2025年突破300万大关:
2019年、2020年销量连续负增长。
2021年,销量增长0.6%至132万辆;
……
2024年,销量大增32%达217.66万辆,创历史新高。距2017年突破100万过去了7个年头;
2025年,吉利汽车再接再厉,销量增幅达39%,从217万一跃至302万辆。
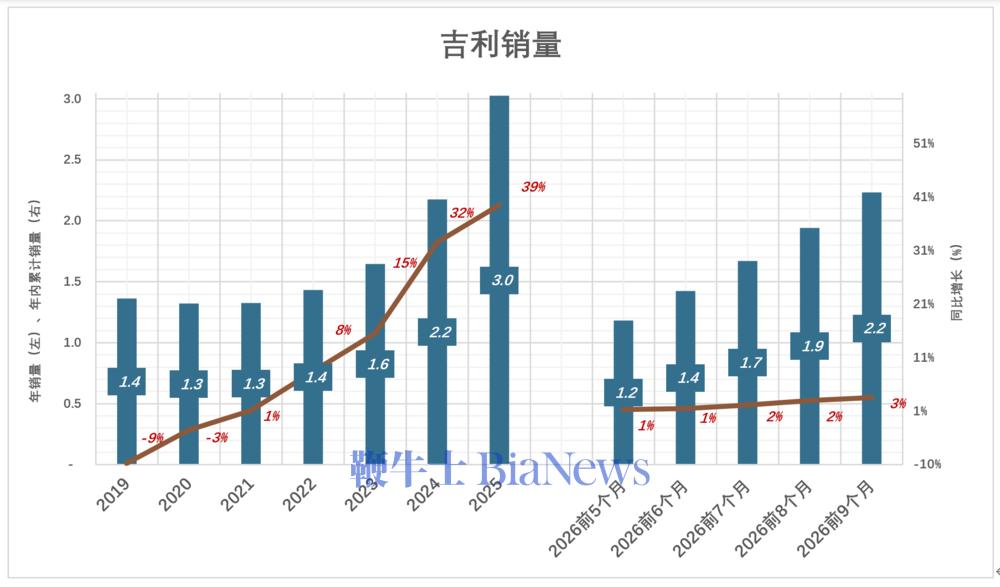
2026年,吉利销量踩下急刹车,增速降至3%。但在上汽、比亚迪、吉利三巨头中,吉利表现最好:
2026年1~9月,上汽交付314.7万辆、同比下降1.45%;
比亚迪交付313.16万辆、同比下降3.9%;
值得注意的是奇瑞增长势头很猛,与吉利的距离显著缩小(注:2026年前三季度奇瑞销售220.68万辆、同比增长9.9%,与吉利仅差2.9万辆)。
新能源车贡献率超240%
吉利销量增长的功臣是新能源车:
2023年,新能源车销量46.7万辆、同比增长约42%(2022年为32.87万辆)。这一年,吉利新能源车占总销量的比例仍不到30%,但对销量增长的贡献率已超过一半;
2024年,新能源车销量达88.8万辆、同比增长90.4%,占比创纪录地达到40.8%,对总销量增长的贡献率达80.9%;
2025年,新能源车销量达168.8万辆、同比增长90%,占总销量的比例升至55.8%,对总销量增长的贡献率达94.3%;
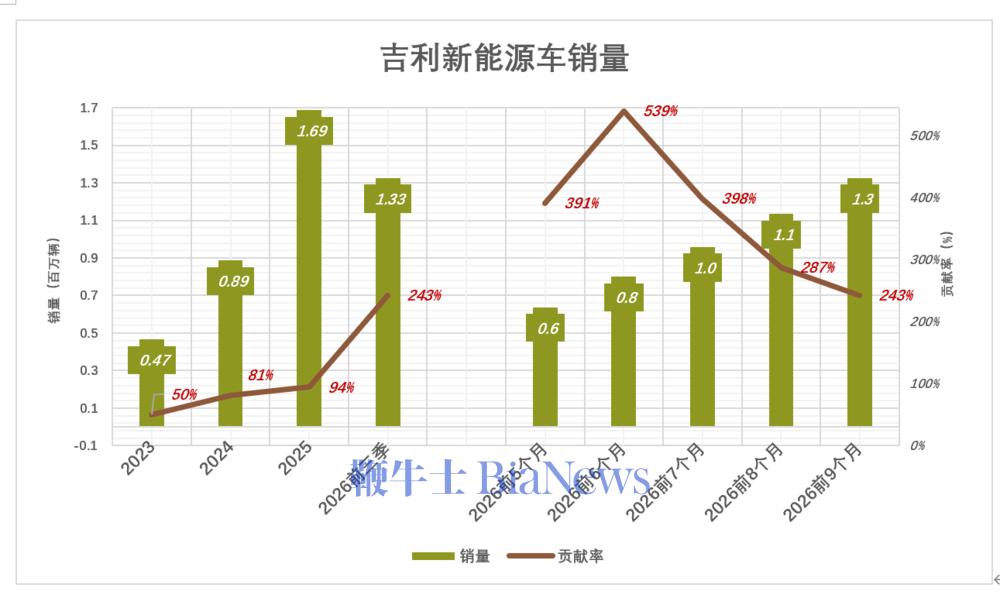
2026年1~9月,吉利燃油车销量下降9.2%、至91万辆,较2025年同期少卖9万辆;新能源车多卖16万辆,不仅抵消燃油车销量下滑,还使总销量净增6.5万辆——新能源车对总销量增量的贡献率超过240%!
纯电、插混两条腿走路
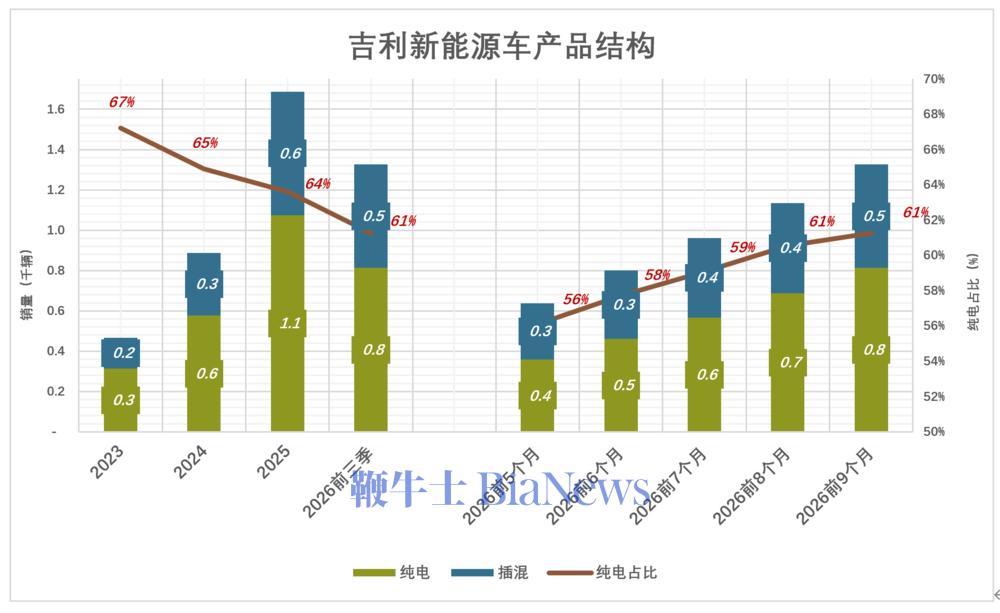
吉利新能源车以纯电为主,插混占比缓慢提升:
2023年,纯电、插混销量分别为31.4万辆、15.3万辆,纯电占比67.2%;
……
2025年,纯电、插混销量分别增至107.4万辆、61.4万辆,纯电占比63.6%;
2026年H1,纯电、插混销量分别为46.1万辆、33.8万辆,纯电占比罕见地跌破60%;但到9月末,纯电占比已回升至61.3%;
2026年1~9月,纯电车多卖1.9万辆、插电混动车多卖14万辆,插混车对总销量增量的贡献率达214%。
相比之下,比亚迪纯电、插混基本是五五开。2026年1~9月,纯电、插混销量(乘用车口径)分别为163万辆、145万辆,纯电占比52.9%。
“两条腿、齐步走”是比亚迪多年前确立的战略,吉利则是“走一步、看一步”,如今殊途同归。
鉴于比亚迪、吉利都收获良好的效果,“两条腿模式”可能被众多转型中的燃油车企采纳。
吉利出海风格更“中庸”
车企出海有三种选择:一是以卖车为主的贸易型;二是股权投资为主的资本运营型;三是全方位、重资产投入型。
比亚迪早期国际化属于贸易型,主要就是卖大巴。
吉利(包括上市公司及其母公司)国际化属资本运营型:
2010年,斥资18亿美元收购沃尔沃轿车业务(不含卡车);
2013年,接手英国锰铜(著名Black Cab的母公司),并在哥德堡设立研发中心;
2017年,收购路特斯51%、宝腾49.9%股权;
2018年,收购戴姆勒9.69%股权成为单一最大股东;
吉利国际化收益是全方位的(资本、品牌、制造、研发、销售)。
资本运营型国际化的好处是风险可控、进退自如——既能获得投资收益及先进技术,还能提升吉利品牌形象,而且在理论上可以随时退出(利用股权投资的流动性)。
2023年下半年开始,比亚迪国际化切换为重资产模式——铺渠道、自建滚装船队、本地建厂(巴西、泰国、匈牙利、乌兹别克斯坦)。
重资产投入的效果很明显,比亚迪外销量迅速超越吉利:
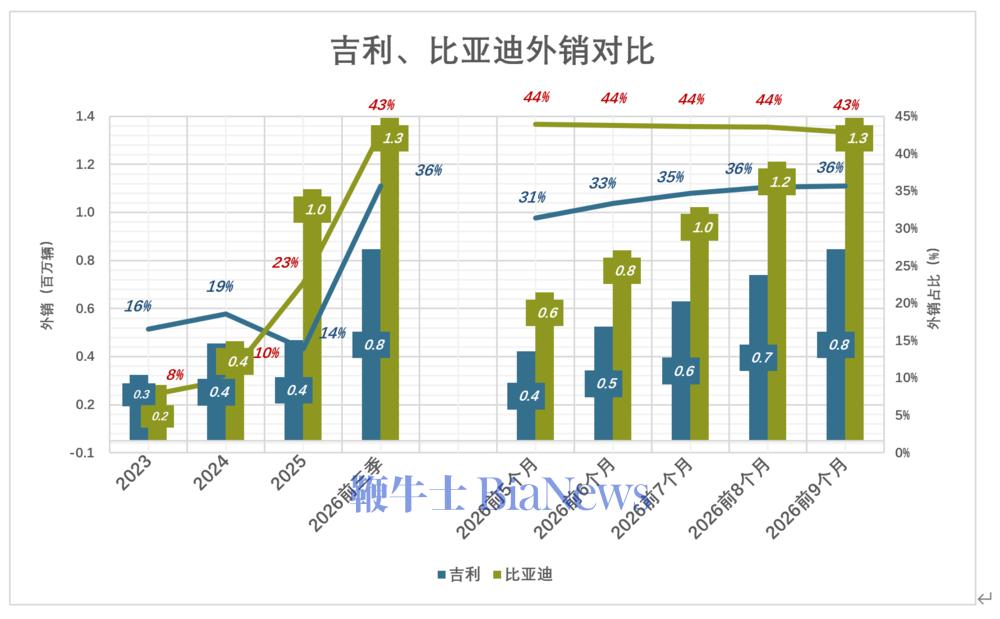
2023年,吉利外销27.4万辆、占总销量的16.2%;比亚迪7月才开始披露出口数据,下半年官方口径外销16.85万辆,加上海关/中汽协口径拼装的上半年约7.4万辆,全年约24.3万辆,占总销量的8%;
2024年,比亚迪外销量41.7万辆、以0.2万辆的微弱优势反超吉利(41.5万辆);
2025年,比亚迪外销量暴涨至105万辆,占总销量的22.8%;吉利出口42万辆、几乎原地踏步,外销占总销量的13.9%;
2026年前三季,比亚迪外销保持高增长,销量同比提高90.7%、至133.78万辆,占总销量的比重超过40%;同期,吉利外销劲增169%、达79.77万辆,占总销量的35.7%。
比亚迪重资产国际化的风险不言而喻,万一海外销量不理想,庞大的投入就“沉没”了。
吉利取得目前的外销成绩,主要靠盘活多年海外投资积攒的资源借船出海——利用宝腾在东南亚的渠道、雷诺在韩国釜山的工厂代工、沃尔沃的研发与认证体系……推出的EX5全球车型大获成功。
假如外销持续火爆,吉利大概率会加大投入。事实上,吉利自建的两艘7000车位LNG双燃料滚装船已投入运营。海外建厂也是早晚的事儿。
闪充、换电“左右开弓”
2023年11月,吉利与蔚来签署换电战略合作框架协议。吉利的思路是网约车、Robotaxi采用换电方式补能。签约时吉利旗下易易互联管理400多座换电站、曹操出行运营4.2万辆定制电动车(易易互联已于2026年9月底随对蔚来能源的交易出表)。
2025年3月,比亚迪发布“超级e平台与兆瓦闪充技术”:1000V高压架构、10C级刀片电池,单枪充电功率达到1000kW,充电5分钟增加续航400公里。
2026年3月,比亚迪发布第二代刀片电池。不拿10C、12C、15C等峰值倍率做噱头,直接宣布从10%充到70%约5分钟、9分钟充到97%,零下30度只需多充3分钟。并宣布2026年底建成2万座闪充站(目前已投入超1.2万座)。根据比亚迪官方数据,闪充500次后动力电池容量保持率89.2%(慢充对照组为86.7%)。
2026年9月23日,吉利发布“AI智充技术及第五代补能生态”:单枪峰值2250kW,计划2027年底建成2.2万座充电站、10万支充电枪。
9月28日,吉利控股与蔚来签署正式协议:吉利以易易互联100%股权加6.4亿元现金,换取蔚来能源30%股权——与运营里程碑挂钩,不达标可下调至20%,另附两年内6.4亿元增持权、顶格34%;蔚来反向入股浩瀚能源10%。
吉利押注换电在前,推出超高速充电在后,在补能领域左右开弓。
或许,五年、十年后,活下来的新能源车企都会换电、快充“左右开弓”,包括比亚迪。
脚踩两只船的高手
在竞争激烈的中国汽车圈,吉利杀入前三名绝非偶然,其最大的过人之处是:脚踩两只船。
燃油车&新能源车
在可预见的未来,燃油车仍有巨大市场,吉利不会主动放弃。这一点与比亚迪不同。
纯电&插混
纯电、插混各有自己的优势场景——电价低、基建强、闪充站密度高的地方,纯电体验最佳;
但是,任何国家都存在发展不均衡,跑上千公里的长途、穿越沙漠瀚海,插电混动的安全性高得多。还有,即使发达国家的偏远地区也有无电或无法保障供电的情况,插混车就是随车携带的小型发电机。
国内&国际
丰田在本土、现代在韩国,市场份额可以做到三四成;中国市场竞争之惨烈,单一车企连两成都难以企及——不出海,天花板肉眼可见。
国内、国际并重是上汽、比亚迪、奇瑞共同的选择。
换电&超快充
超快充是私家新能源车的最优解,前提是充电站和加油站一样多、充电和加油一样快。这个前提条件很快会被满足——到2028年底,仅比亚迪一家的闪充站就将达到9万座(接近全中国加油站总数),吉利及其他车企,还有各路资本,投建的超级快充站数以万计。
但网约车、无人出租车、电动大巴、矿山重卡、物流车……高强度商用场景下,换电模式有不可替代的优势。
吉利脚踩两只船的底层逻辑是对冲——对每个赛道、每条歧路都轻易投入也不轻易放弃,随着局势明朗逐步增加相关方向上的投入。
吉利即当不成领袖,也不会成为烈士。但从投资角度看,估值偏低。(转载自妙投APP)
 扫码下载app 最新资讯实时掌握