2026年,作为具身智能从数字世界走向物理世界的核心载体,人形机器人正加速商业化规模落地。《2026年人形机器人产业发展报告》显示,2026年上半年中国人形机器人出货量超4万台,全球占比提升至97%。中国已连续13年保持全球最大工业机器人市场地位。
然而,最近具身智能发生的种种乱象,将这个行业尖锐的矛盾暴露在聚光灯下:
2026年9月10日,宇树科技股价跌破500元关口,收盘报498.5元/股,较上市首日高点市值蒸发超过2400亿元。从8月19日登陆科创板时开盘飙涨629%、市值一度冲至4449亿元,到不足一个月内回撤近55%。
同日,刚在港交所挂牌的梅卡曼德创始人兼CEO邵天兰连续在朋友圈发文,批评具身智能行业存在“攒局型”企业,指责部分公司通过数采中心、关联交易等方式制造虚假、不可持续的收入,并在评论区直接点名正在冲刺IPO的银河通用,称其“名气很大估值很高”却靠关联交易包装账面收入。
随后,银河通用发文回应称:不参与无谓的口水战,不被短期噪音干扰。这场公开“互撕”,将具身智能赛道推向了舆论的风口浪尖。
一边是二级市场用真金白银重新定价,一边是一级市场仍在加速涌入,资本狂欢与商业现实之间的裂缝,正以前所未有的速度扩大。
近日,iiMedia Research(艾媒咨询)发布的《2026年中国具身智能行业发展趋势及典型企业研究报告》指出,具身智能正处在从概念验证迈向工程落地的关键积累期,2026年是“工程落地拐点”,行业核心矛盾已从“技术能不能做出来”转向“能不能稳定用、能不能规模化、能不能赚钱”。
当技术想象被折现为数千亿市值,但真实的产业落地却有落差,具身智能究竟是下一个万亿级蓝海,还是一场泡沫?
资本狂飙:一场“共识交易”的盛宴
2026年上半年的具身智能赛道,像一场被按下快进键的资本盛宴。
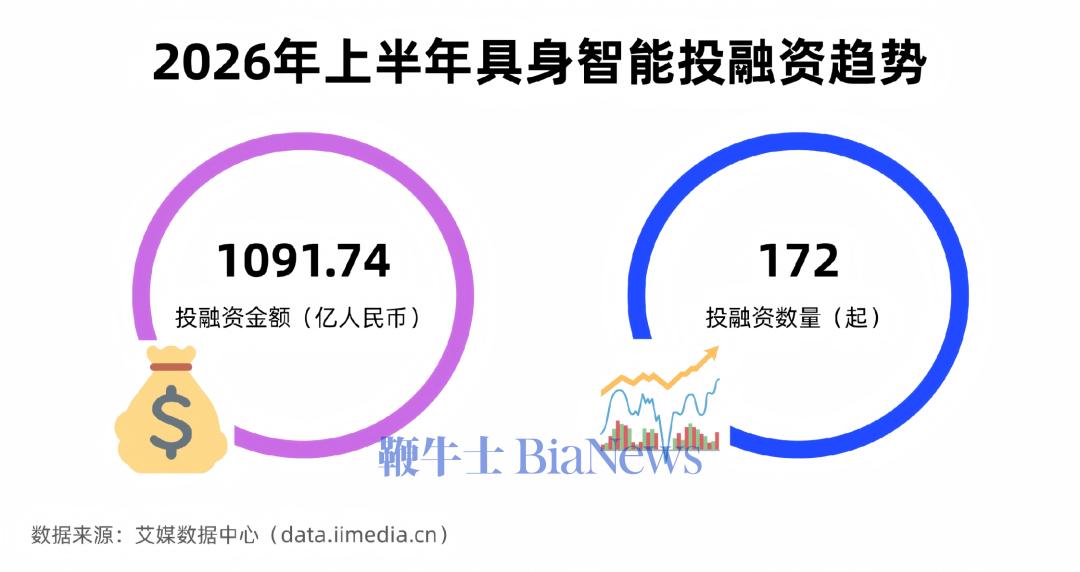
iiMedia Research(艾媒咨询)发布的《2026年上半年中国具身智能行业投融资市场监测与分析报告》显示,2026年上半年中国具身智能主题投融资事件达172起,总额1091.74亿人民币,投融资市场向大额集中型交易倾斜,行业跨越了早期的技术验证阶段,逐步进入以场景落地和商业化闭环为核心的阶段。
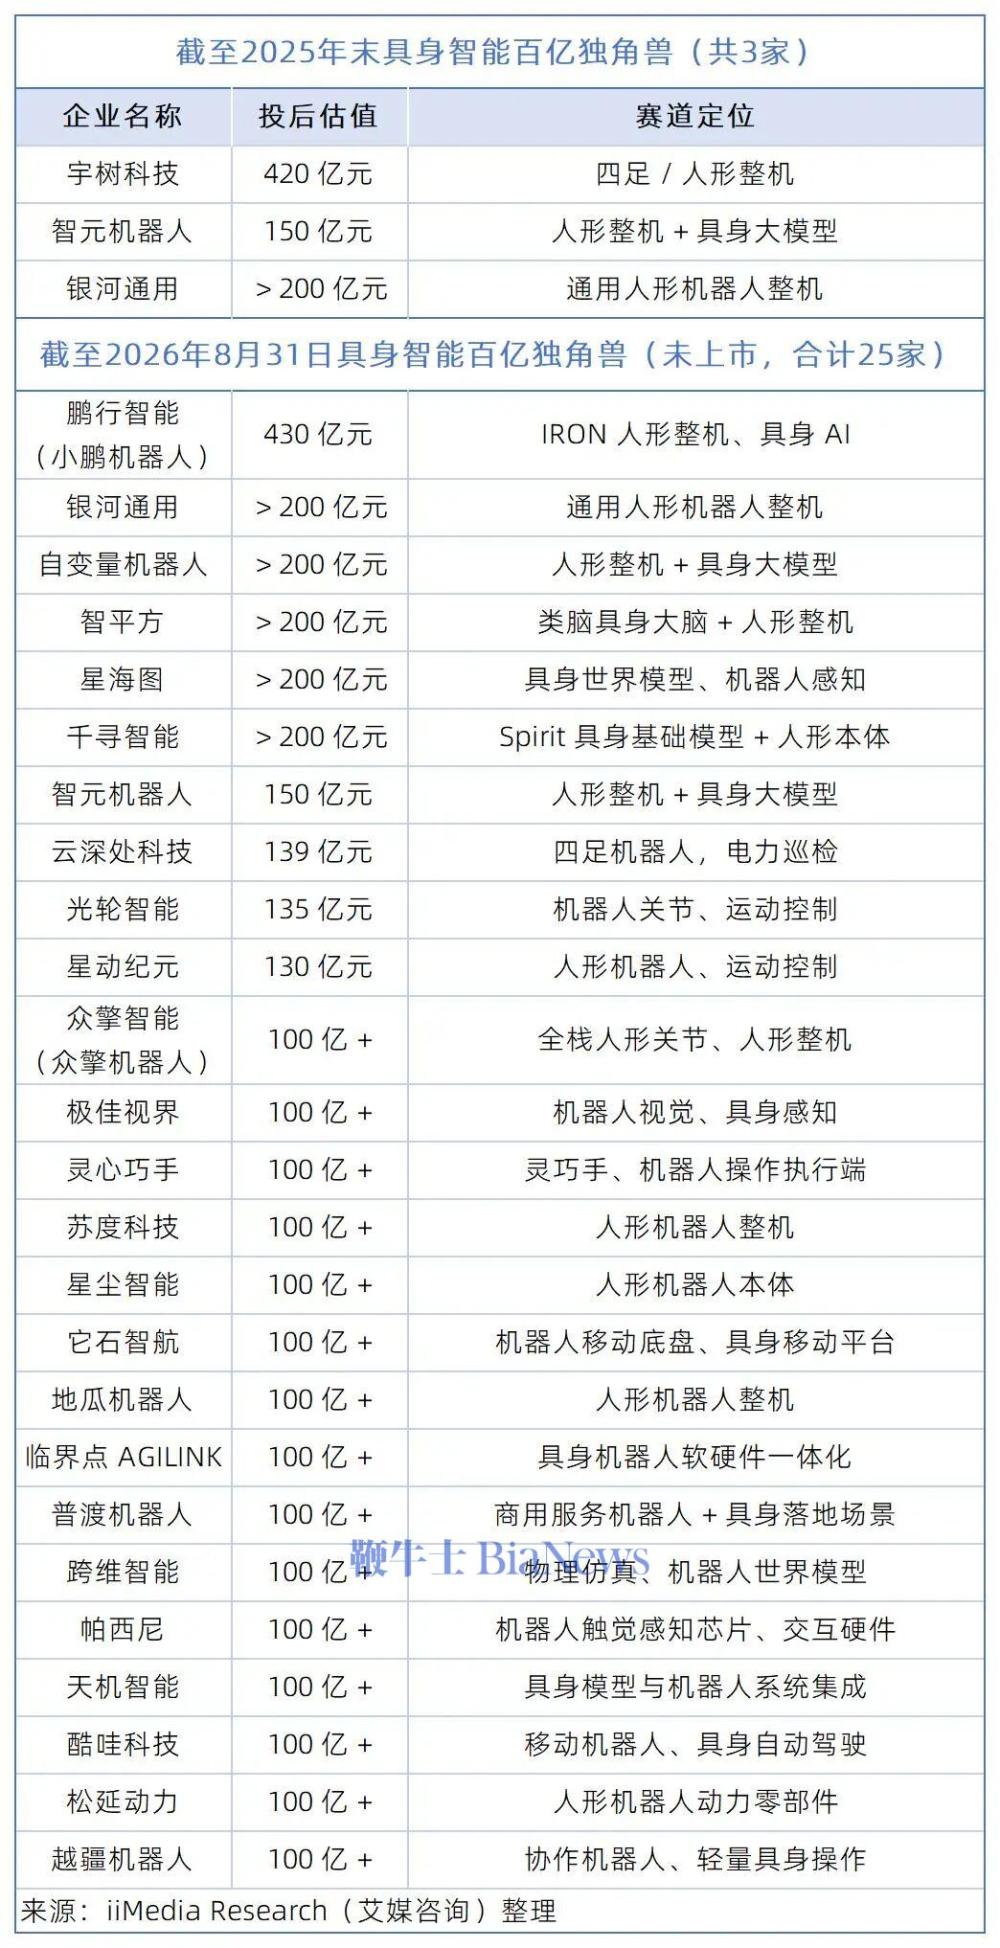
具身智能百亿元估值企业从2025年的3家增至2026年8月的25家。其中,有部分灵巧手企业不到两年间估值从不足10亿元跃升至200亿元。
这种资本狂热的背后,是一种典型的“共识交易”逻辑。一位VC投资人在接受媒体采访时坦言,在一个技术路线尚未收敛、商业化难以预测的行业里,传统估值方法很难发挥作用,收入、利润、现金流都不足以解释一家早期机器人企业数十亿元乃至上百亿元的价格,团队背景、产业资本阵容、头部机构是否入局,反而成为重要参考[1]。
当越来越多资本相信具身智能可能成为继新能源汽车、大模型之后的新一轮产业浪潮,“错过”开始成为另一种风险。宇树科技经历的股价波动与估值调整恰好反映出了这种共识交易的脆弱性。
理想与现实的落差
融资近千亿,却找不到真正的“工厂”
资本市场的叙事与产业端的现实之间,正在出现越来越大的落差。数据显示,2026年上半年全球人形机器人出货量突破2.2万台,同比增长近300%,超六成流向文娱商演和科教数采,真正进入智能制造和仓储物流的不到两成。
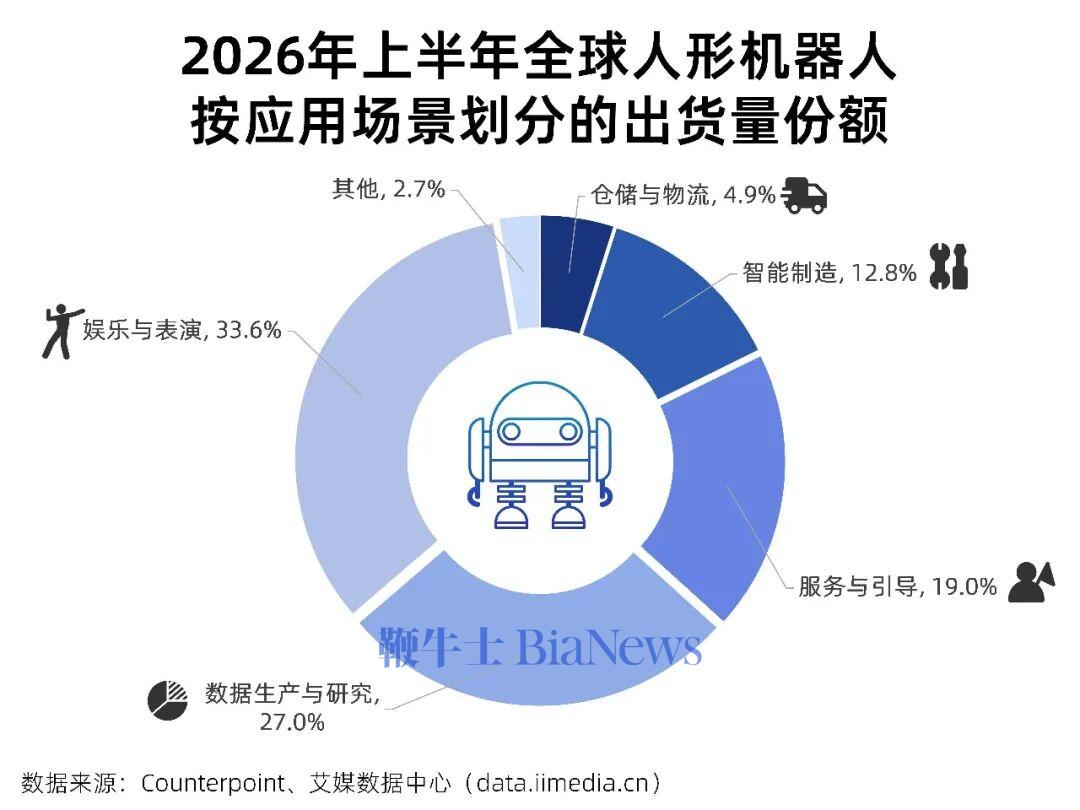
一位投资人在接受媒体采访时表示:“当一笔百万元级别的订单足以撬动上游供应商百亿级的估值想象,资本市场的叙事与产业端的现实之间,正在出现越来越大的裂口。”[1]
落地难的核心在于“技术能演示”与“场景能干活”之间存在显著的鸿沟。近日,2026京东全球科技探索者大会(JDD)在北京举行,在具身智能分论坛上,多位产业界人士指出了具身智能产业化面临的系统性错配问题:约70%的产品在真正落地过程中都需要进行一轮深度重构,才能满足场景的真实需求。其根源在于,早期本体研发多遵循科研逻辑,机械臂的负载、末端执行器乃至是否需要灵巧手,往往并非由场景方真实作业需求反推而来[2]。
数据层面的鸿沟同样触目惊心。业内专家指出,当前真实物理交互场景的合规数据极度稀缺,尤其缺少摔倒、打滑、物体破碎、人机干预等故障数据,导致模型无法学习异常处理。全球可复用的高质量真机数据仅有十万小时量级,而训练具备强泛化能力的具身大模型需要千万小时级别的真实物理交互数据,两者之间存在两个数量级的差距[2]。
行业内部的争议也在加剧。近期,登陆港交所的梅卡曼德创始人兼CEO邵天兰公开发文,直指具身智能行业存在“攒局型”创业,并点名银河通用,质疑其相关收入模式。银河通用随后发布严正声明予以回应,这场公开“口水仗”迅速将“数采中心”“设备租赁”“关联交易”等话题推到台前。
机器人年中报透视
宇树与优必选的“AB面”
2026年8月,宇树科技与优必选先后交出中期成绩单。两家公司的人形机器人业务在上半年双双创下历史新高,营收规模也站到同一量级——优必选12.69亿元,宇树11.52亿元,但数字背后展现出不同的商业逻辑与生存状态。
1.宇树科技:营收狂飙背后的“盈利幻觉”
宇树科技的财报提供了一份高增长的样本。2023年至2025年,其营收从1.59亿元飙升至16.99亿元,三年复合增速达到226%;2025年归母净利润2.78亿元,毛利率从2023年的44.22%一路攀升至2025年的60.13%,远超行业均值。
2026年上半年,宇树实现营收11.52亿元,同比增长48.54%;归母净利润2.74亿元,较去年同期亏损3202.45万元,实现扭亏为盈。
人形机器人销量从2023年的5台激增至2025年的5215台,平均售价则从2023年的59.34万元下探至2025年的16.64万元,“以价换量”的策略成效显著。
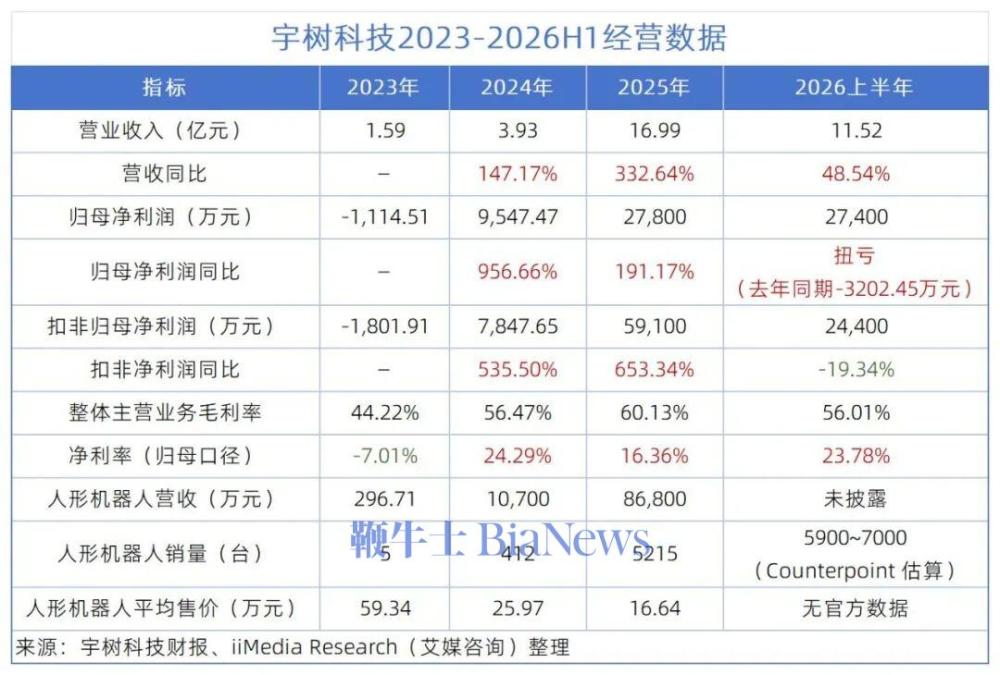
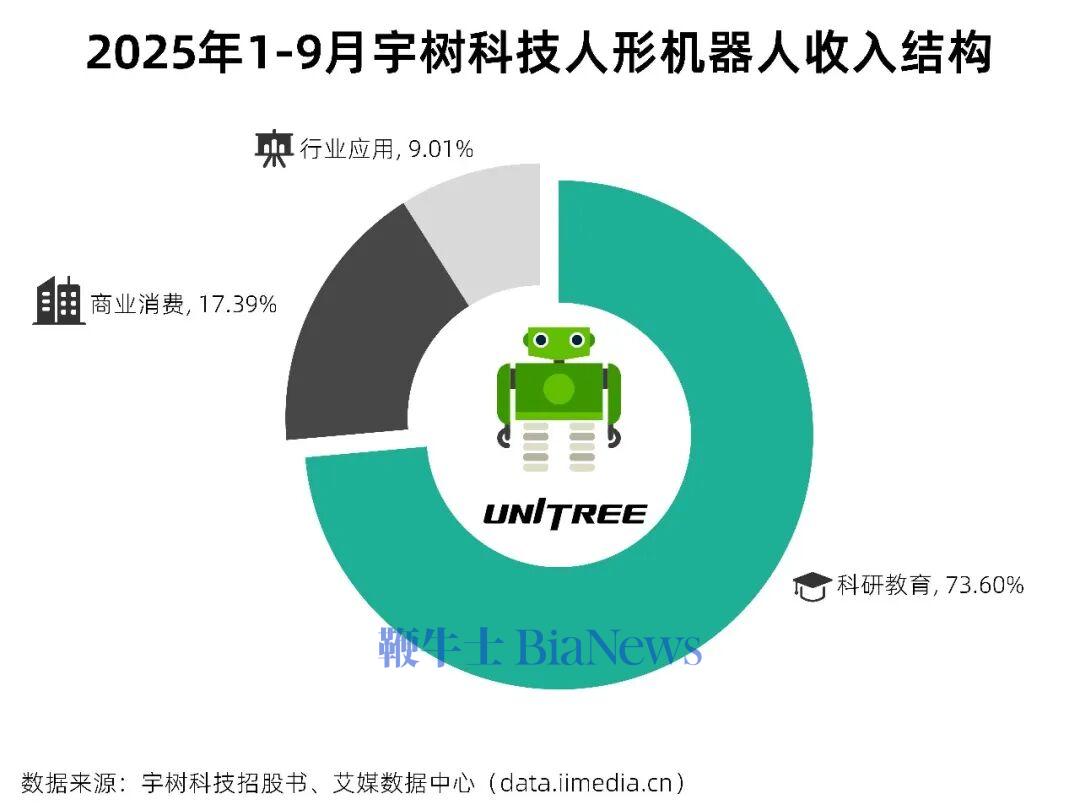
然而,高速增长的数字背后暗藏隐忧。首先,宇树的利润增长部分源于会计因素,其扣非净利润实际同比下降19.34%,实际盈利能力并未提升,反而在下滑。其次,从收入结构看,2025年1至9月人形机器人收入中,73.60%来自科研院所和科技企业,工业场景收入约占2.60%(1570万元)。换言之,宇树的盈利很大程度上依赖于科研市场的“尝鲜式采购”,而非真正的工业规模化落地。
正如宇树创始人王兴兴在世界机器人大会上所言,具身智能的“ChatGPT时刻”尚未到来,机器人进工厂的条件仍不成熟。这种坦诚,恰恰揭示了宇树高估值背后的深层焦虑。
2.优必选:营收翻倍背后的“亏损困局”
优必选财报则呈现出另一种面貌。其财报显示,优必选2026上半年营收12.69亿元,同比增长104.2%;毛利5.67亿元,同比增长160.9%;毛利率从2023年的31.50%提升至2026上半年的44.70%。客户覆盖空客、比亚迪、吉利等工业巨头。
然而,优必选期内仍亏损3.39亿元,尽管同比减亏23%,但尚未止血。研发费用3.03亿元,同比增长38.9%,研发费用率高达23.9%——相当于每收入100元,有近24元砸向研发。
优必选的问题在于“收入质量”。上半年12.69亿元营收中,包含收购锋龙股份并表带来的1.39亿元非机器人业务收入(园林机械、汽车零部件),剔除后原有机器人业务营收约11.3亿元,略低于宇树。同时,传统教育机器人业务收入同比下降49.1%,占比从48.7%骤降至19.4%,“旧引擎”正在熄火,“新引擎”尚未完全点火。
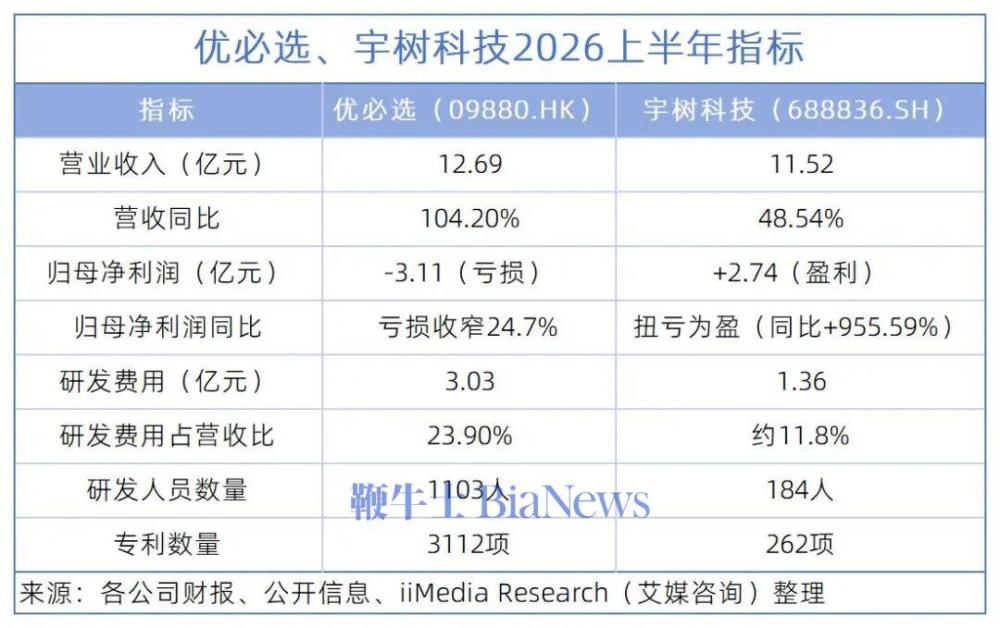
将两份财报横向对比:宇树从“能赚钱”走向“敢花钱”——2026年上半年主动加大研发投入(同比增加8203万元),投向具身大模型和品牌推广,补上过去“大脑”投入相对较轻的短板;优必选从“敢花钱”走向“能交付”——通过工业场景卡位和万台产能工厂建设,补上规模化交付的短板。
两条路径正在相互靠拢,但都面临同一个终极拷问:当科研市场的尝鲜红利消退,当工业客户的试点订单需要转化为复购订单,谁才能真正跑通商业闭环?
案例分析:四家标杆企业生存样本拆解
在乱象丛生的赛道中,头部企业通过不同的战略选择,探索出了各自的生存之道。结合iiMedia Research(艾媒咨询)的案例研究,我们可以看到四种不同的发展路径。
1.宇树科技:中国“强身筑基”的务实派
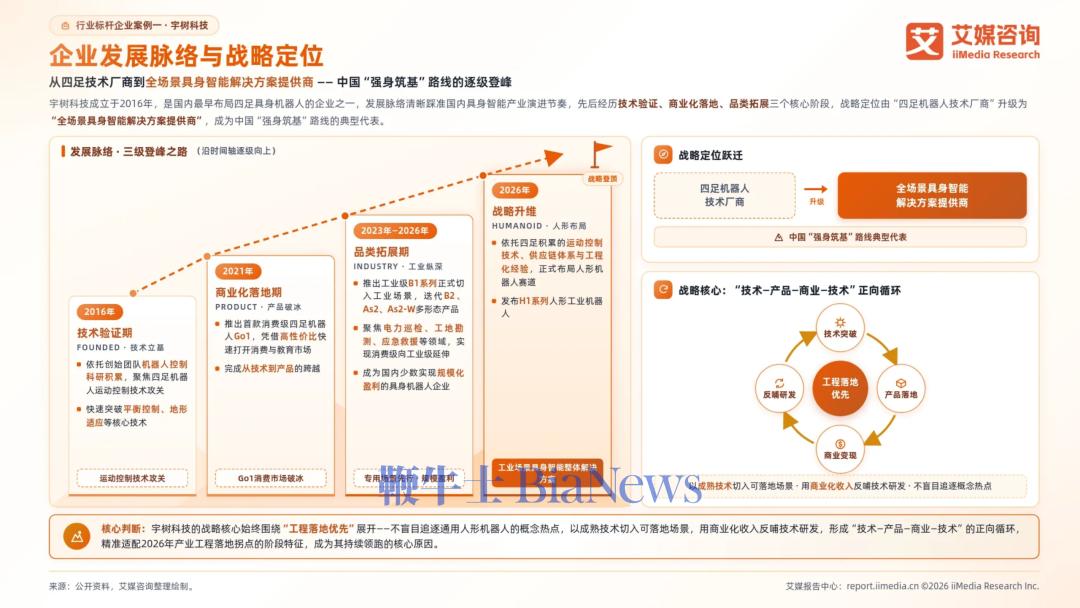
宇树科技的发展脉络清晰踩准了国内产业演进节奏。从2016年成立之初聚焦四足机器人运动控制,到2021年推出消费级四足机器人Go1打开市场,再到2026年战略升维为“全场景具身智能解决方案提供商”。
宇树的核心逻辑是“工程落地优先”。它不盲目追逐通用人形机器人的概念热点,而是依托四足机器人积累的运动控制技术和供应链体系,正式布局人形机器人赛道。其发布的H1系列人形工业机器人,正是基于成熟技术切入可落地场景的产物。宇树证明了,在中国市场,通过“技术-产品-商业-技术”的正向循环,用商业化收入反哺技术研发,是穿越周期的关键。
2.智元机器人:“强脑带动强身”的全栈自研派
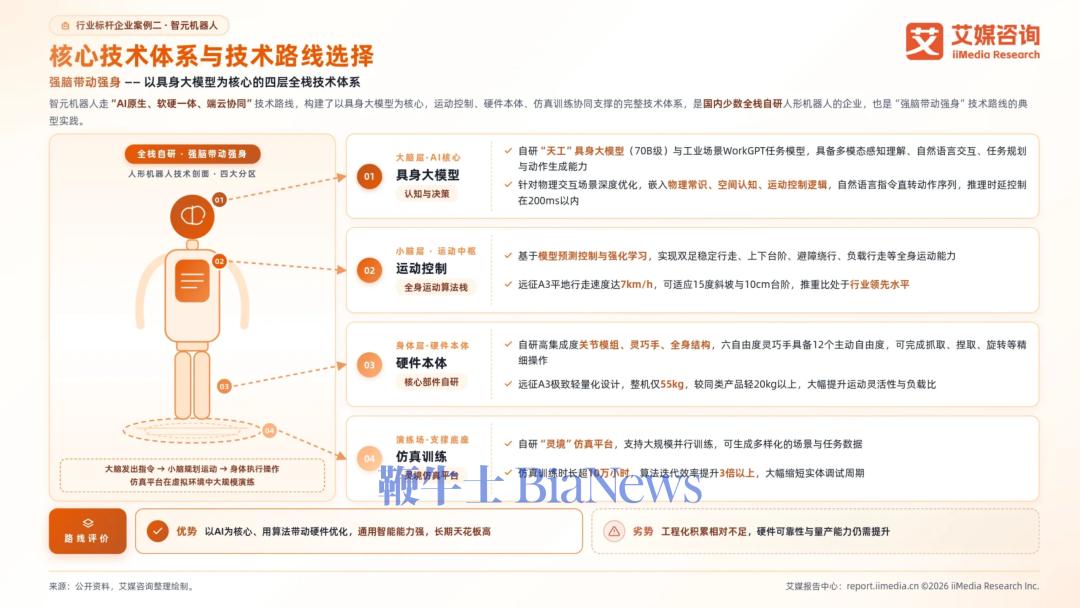
与宇树不同,智元机器人选择了更具挑战性的“AI原生”路线。其核心技术体系构建了以具身大模型为核心,运动控制、硬件本体、仿真训练协同支撑的完整闭环。
智元的优势在于“天花板高”。其自研的具身大模型和仿真平台,使得机器人具备了极强的通用智能潜力。然而,这种路线的劣势在于“工程化积累相对不足”。
在2026年这个讲究“实景交付”的年份,智元面临着如何将强大的算法能力快速转化为稳定硬件产品的巨大挑战。
3.波士顿动力:商业养研发的“长期主义”派
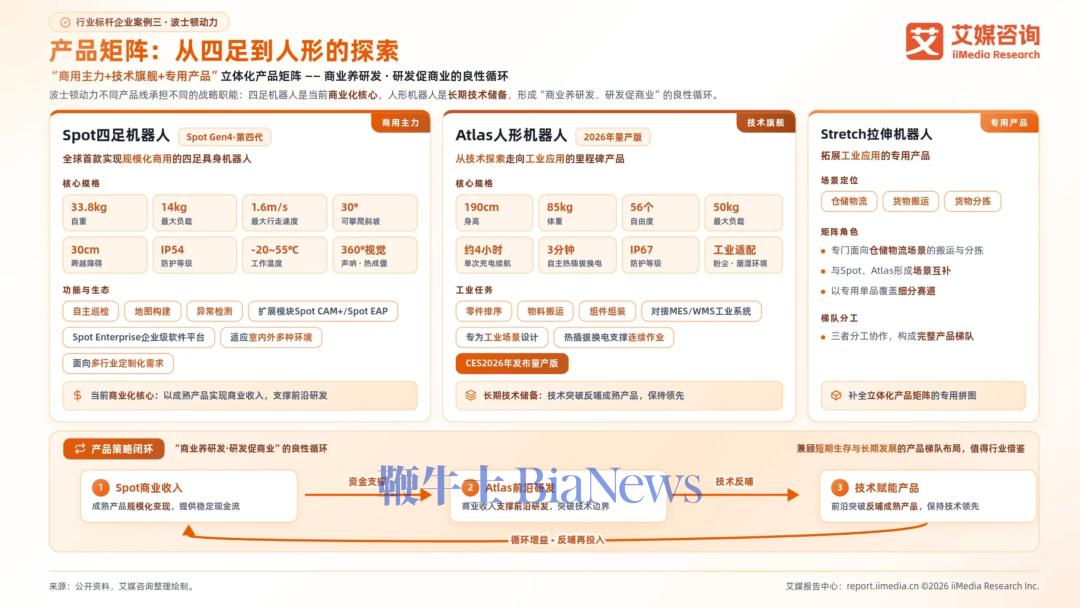
波士顿动力展示了另一种稳健的生存智慧——“商用主力+技术旗舰+专用产品”的立体化矩阵。它没有急于推出人形机器人去收割资本市场,而是靠Spot四足机器人实现了规模化商用,提供了稳定的现金流。这笔钱反过来支撑了Atlas人形机器人的前沿研发。
这种“商业养研发、研发促商业”的良性循环,让波士顿动力在技术领先的同时,避免了资金链断裂的风险,值得所有中国创业者深思。
4.特斯拉:重塑产业格局的“降维打击”派
特斯拉的商业模式最为宏大,它不仅仅是在卖机器人,而是在卖“可编程劳动力”。
特斯拉的策略分为三步走:短期通过内部应用先行,在自家工厂替代重复性劳动,实现“内部造血”;中期对外销售整机,并叠加软件订阅服务;长期则迈向RaaS(机器人即服务)模式,按工时、按任务收费,彻底颠覆商业逻辑。
特斯拉的优势在于其拥有海量的应用场景和极致的制造能力。它不需要向市场证明机器人有没有用,因为它自己就是最大的客户。这种“从解决自身需求到重塑产业”的路径,是其他纯初创企业难以复制的。
《2026年中国具身智能行业发展趋势及典型企业研究报告》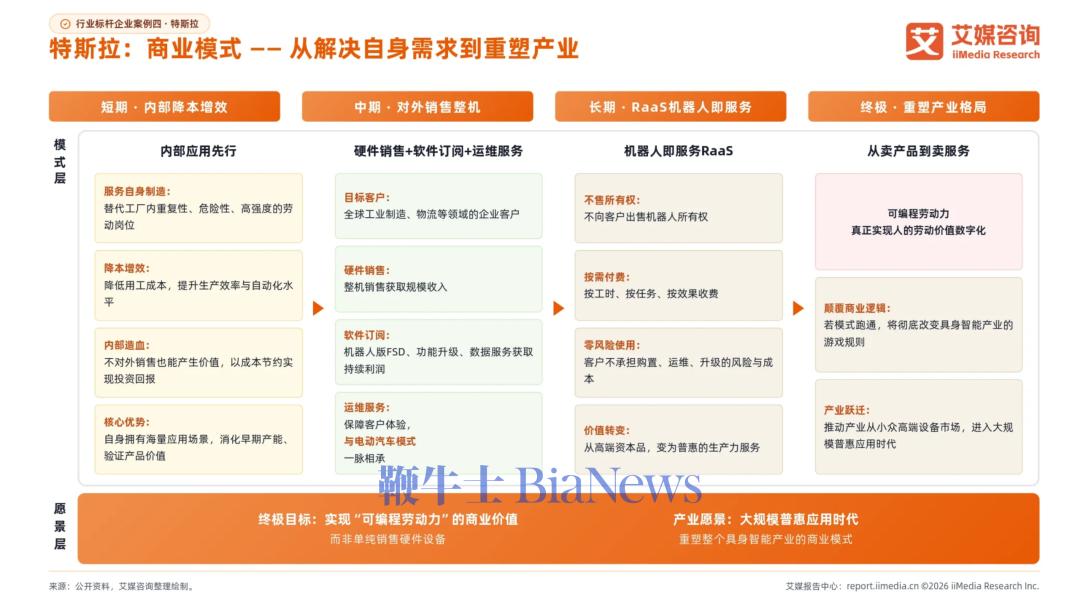
机遇在哪里?
尽管乱象丛生,将具身智能全盘否定为泡沫同样失之偏颇。泡沫的另一面,是这个赛道真实存在的产业机遇。
首先,中国在制造和供应链层面的优势是实打实的。艾媒咨询CEO兼首席分析师张毅在接受《每日经济新闻》采访时指出,产业链成熟度提升是资本密集进入具身智能赛道的重要原因,“在人形机器人和具身智能的供应链上,技术和制造环节逐渐成熟,成本也在下降,这降低了投资和创业的不确定性”。
海外产业资本开始投资中国具身智能标的,核心原因正是中国公司在成本控制、供应链深度和量产速度上有着明显优势。
其次,政策端正在推动行业从“野蛮生长”走向“规范发展”。张毅指出,“人形机器人标准体系”的出台标志着中国具身智能产业从“野蛮生长”迈入“规范发展”的全新阶段。这一政策重磅信号,叠加万亿级市场空间、技术突破与场景落地加速,正催生新一轮产业投资机遇,成为“十五五”期间新质生产力布局的核心赛道。
第三,专用场景的落地正在加速。与通用人形机器人的遥远愿景不同,工业制造、仓储物流、高危特种作业等B端专用场景正在成为现实的增长点。
写在最后
iiMedia Research(艾媒咨询)报告指出,具身智能商业化严格遵循“专用场景先行、通用形态后至”的梯度演进规律,短期增长主力持续来自作业流程结构化程度高、人力替代价值明确的B端场景。张毅指出,当前机器人行业的最大短板,不是整机研发,而是一旦量产,交付、维保、数据采集、模型训练等配套体系几乎一片空白。
具身智能正处在一个奇点前的关键积累期。短期需理性看待落地节奏,长期具备重塑全球劳动力体系的产业价值。iiMedia Research(艾媒咨询)报告判断,产业奇点预计在2030年前后到来,在此之前深耕专用场景、积累技术与数据是核心任务。
对于企业而言,关键不在于讲多大的故事,而在于从细分场景切入、做深做透,打磨出可复制的成熟模式。宇树的盈利质量困境、优必选的规模化减亏曲线、埃斯顿的传统业务根基,三份财报共同指向一个朴素的事实:在具身智能这个赛道里,最终能活下来的,不是融资最多的,也不是估值最高的,而是最先学会算账的。
对于资本而言,需要建立适配硬科技的耐心资本评价体系,引导资源向真正具备核心技术和工程落地能力的企业倾斜,而非追逐概念泡沫。
对于整个行业而言,只有当“能演示”的技术真正转化为“能干活、能赚钱”的生产力,具身智能才能从风口走向真正的产业变革。
这条路注定不平坦,但方向已经清晰——泡沫终会消退,真正留下来的,是那些在真实场景中一步一个脚印磨出来的能力。
(转载自艾媒咨询)
 扫码下载app 最新资讯实时掌握