时间倒退回五年前。
2021年9月,孙正义麾下的软银愿景基金二期,联合华平投资,牵头给新加坡AI科技公司Advance Intelligence Group(AIGL)投下超过4亿美元,联手将这家公司的估值一举越过20亿美元大关。
五年后的今天,这笔投资迎来了一个关键节点。
近日,东南亚本土超级APP Grab宣布将以14.9亿美元(约合人民币100亿元)现金,收购AIGL旗下核心资产、东南亚最大BNPL平台Atome Financial(下文简称“Atome”)的60%股权,并约定两年后再将剩余的40%股权收入囊中。
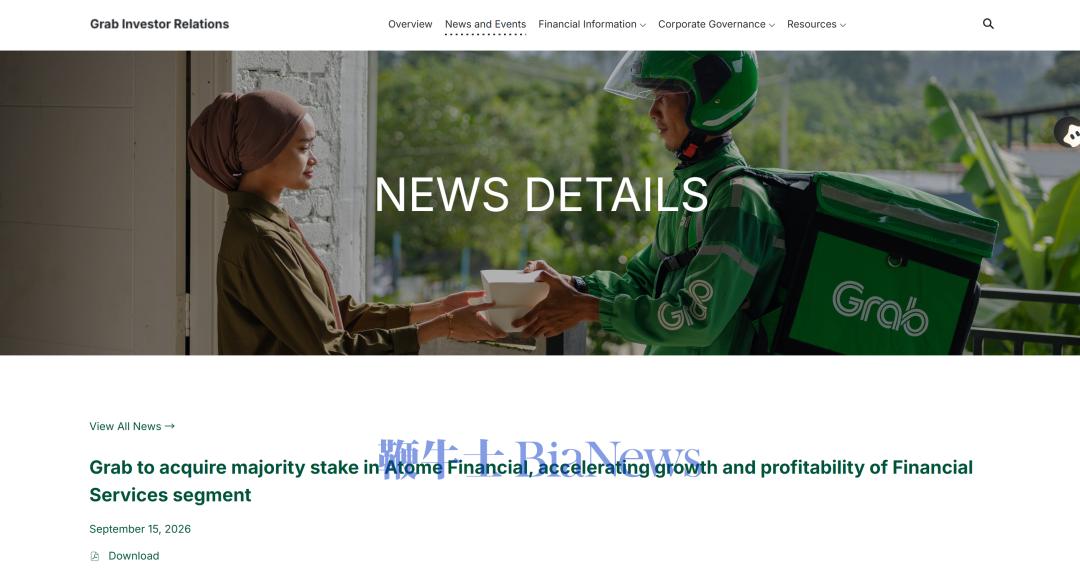
放在过去几年软银在WeWork、Oyo接连踩雷的背景下,Atome能被一家区域巨头整体买断,也不失为一个好去向。与之相对,这笔投资则是Grab有史以来出手最重的一笔收购,同时也是东南亚金融科技领域今年为数不多的十亿美元级并购案。
Atome的未来,依然引起外界关注。
东南亚独角兽拆开卖了
Atome并非一家籍籍无名的公司。
作为AIGL旗下的消费金融业务板块,Atome被普遍认为是东南亚规模最大的BNPL平台。数据显示,其业务已经覆盖超过2500万累计交易用户,贷款组合规模约10亿美元,且逾期率在过去几年里保持稳定甚至有所改善。
而站在这个细分赛道龙头身后的母公司,在资本市场自然广受追捧。上文提及的2021年那轮超4亿美元的融资,由软银愿景基金二期和华平投资联合领投,跟投方里有Northstar、Vision Plus Capital,以及带有中国背景的高榕资本;2023年该公司又追加融资8000万美元,投资方仍是华平投资和Northstar。算上历年各轮,AIGL迄今已累计融资超过7亿美元,另有超过10亿美元的信贷额度支持其放贷业务。
且完成D轮融资的AIGL在估值突破20亿美元之际,公司旗下便已经搭建起三条业务线。分别是亚洲领先的BNPL平台Atome、企业级大数据风控服务商ADVANCE.AI,以及印尼数字信贷平台Kredit Pintar。
作为其D轮领投方之一的软银投资顾问公司董事总经理Greg Moon当时公开表态,看中的正是AIGL“用AI和大数据驱动的多元化金融产品矩阵”,“凭借AI和大数据的驱动,Advance Intelligence Group为东南亚的消费者和企业提供了多元化的金融产品与服务。这家公司以AI为先的方法,让他们能够提供创新解决方案、开辟新的产品路径来创造价值。我们很高兴能与Jefferson和他的团队携手,支持他们打造普惠且可负担的金融服务这一使命。”
与此同时,另一领投方华平投资董事总经理Saurabh Agarwal也给出了类似判断,称看中的是团队“在AI驱动的数字信贷、技术和风险管理方面的强劲过往战绩”,并认为亚洲拥有全球规模最大、增长最快的数字市场之一,中产阶级群体庞大且高度联网,对灵活可靠的信贷解决方案有着尚未被满足的需求。
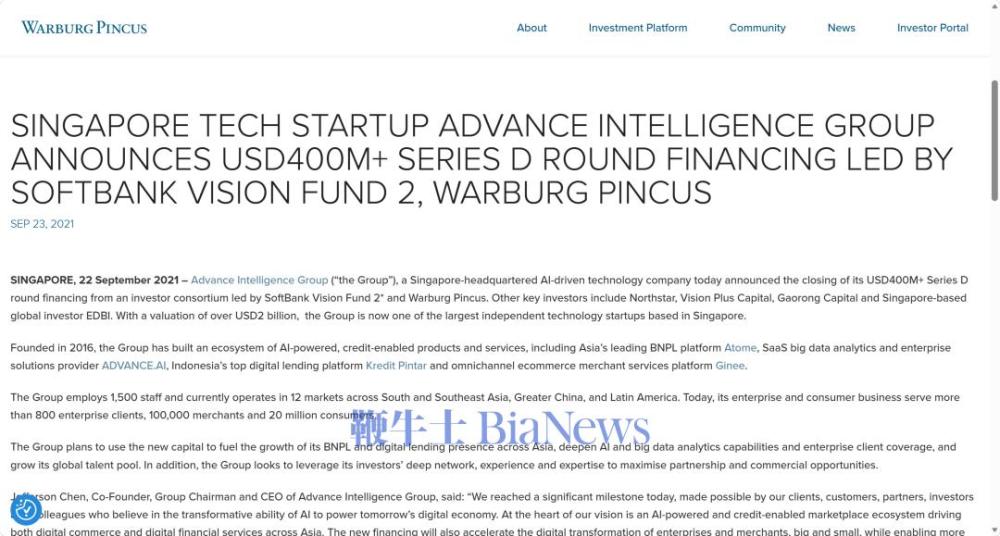
换言之,软银当时押注的不是AIGL某一个单一产品,而是一整套“AI+信贷”的基础设施能力。
不过值得注意的是,最近一场交易中被卖掉的,是AIGL旗下的Atome Financial这一项业务,而不是AIGL整个集团,简而言之是AIGL这头巨无霸被“拆开卖了”。也就是AIGL把自己五年前用软银的钱喂大的核心资产,以一个不错的价格卖给了下游的产业买家,这笔现金最终会回流进AIGL的账上,从而间接兑现软银这轮投资的账面价值。
而在Atome被出售后,AIGL旗下还留有企业级风控服务商ADVANCE.AI和电商服务平台Ginee这两条业务线,这意味着即便Atom被卖给Grab,AIGL本身仍会作为独立公司继续运营,软银手里的股权也依然存在,只是所投公司的资产结构发生了变化。
Atome值多少钱?
既然是资产出售而不是股权转让,那么“Atome这块业务价值几何”成了外界普遍关注的问题。
根据交易条款信息,Grab将分两步拿下Atome。第一阶段以14.9亿美元现金收购60%股权,其中2.6亿美元作为新增成长资本注入公司;第二阶段约定在交易完成后大约两年,再收购剩余40%股权,最终作价与彼时的业绩表现(EBITDA及营收)挂钩。按照Grab公告披露的框架,这一挂钩机制下Atome的整体估值区间可能落在20亿至45亿美元之间。这个跨度接近一倍,也说明第二阶段的最终价格很大程度上要看Atome接下来两年在Grab体系内的实际业绩表现。交易目前仍需通过监管审批,预计要到2027年第三季度才能正式完成。
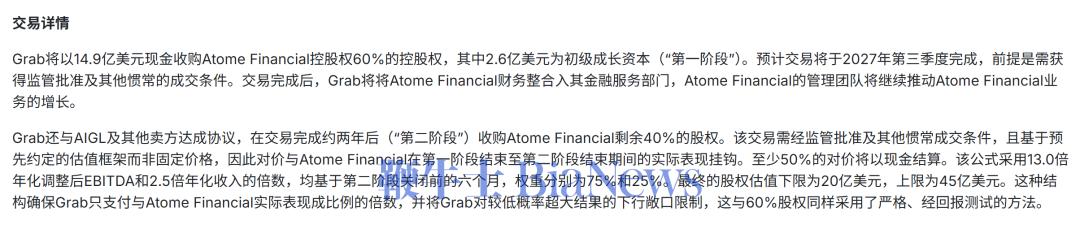
从体量上看,Atome确实撑得起这个价格。作为东南亚目前规模最大的BNPL平台,Atome累计交易用户超过2500万,贷款组合规模约10亿美元,且逾期率在过去几年保持稳定甚至有所改善,业务覆盖新加坡、马来西亚、菲律宾、印度尼西亚和泰国五个市场。
马来亚银行(Maybank)在交易公布后的研报里测算,按照Grab给出的2028年经营目标,Atome到2028年有望贡献2亿至2.2亿美元EBITDA,对应企业价值倍数约为12倍——明显高于此前收购Stash等同类金融科技资产约7倍的估值倍数,也与美国上市公司Affirm的12.6倍大致相当,只是低于印度支付公司Paytm的30倍。用马来亚银行的话说,这个估值“偏满但不算过分”。
从行业大盘的角度看,这个价格也不算离谱。据BNPL行业研究机构测算,2025年全球BNPL市场按总交易额(GMV)计算约为5601亿美元,同比增长13.7%,其中亚太地区贡献了约36.4%的全球BNPL营收,是规模最大的区域市场。
与此同时,Google、淡马锡与贝恩联合发布的《e-Conomy SEA》年度报告显示,东南亚数字经济规模在2025年已突破3000亿美元,区域一级市场私募融资额同比回升15%至约80亿美元,其中约一半的交易金额流向了数字金融服务这个细分领域。也就是说,软银五年前押注的这条赛道,并没有降温,反而一直在扩容。
更值得一提的是,在东南亚BNPL这条赛道上,Atome从来都不是唯一的玩家。印尼本土的Kredivo、Akulaku,还有背靠Gojek的GoPayLater,以及Sea集团旗下电商平台Shopee自带的SPayLater。据Grab援引的行业数据,东南亚仍有大量成年人未持有信用卡,也从未从正规金融机构借过款,这片“信用空白地带”正是各家BNPL平台真正争夺的战场。
Atome能在这场混战里率先被巨头看中并整体买断,某种程度上说明它在风控数据和资产质量上确实跑在了对手前面。
超级APP的金融野心
把Grab过去几年的动作串起来看,不难看出,对于Atome这笔收购并不是孤立事件。
从最早的出行、外卖,到后来陆续上线的数字银行、保险分销,Grab始终试图把自己从一家“打车软件”改造成一个能承载用户全部日常消费和资金流转的“超级APP”。
而Grab这条路径和中国的美团、支付宝走过的轨迹颇为相似。先靠高频消费场景积累用户和数据,再反哺低频但利润更厚的金融业务。外界也一度将Grab比拟为“东南亚美团”“东南亚滴滴”“东南亚支付宝”,甚至将其称之为东南亚“美团+滴滴+支付宝”大整合。
而在收购Atome之后,Grab等于一次性补齐了消费信贷这块此前相对薄弱的拼图,也让它在与最大的劲敌GoTo集团,以及靠电商和游戏起家的Sea集团这场持续多年的“超级APP之争”里,多了一张更完整的底牌。三家公司这几年在出行、外卖、支付上早已贴身厮杀过好几轮,如今战线又往消费信贷这个更深的水域推进了一步。
但资本市场的反应说明,这种野心并非没有代价。消息公布当天,Grab股价在纳斯达克二级市场有下跌之势并延续至今。一部分投资人的顾虑在于,14.9亿美元是一笔不小的现金支出,且交易要到2027年三季度才能完成交割,中间存在的监管不确定性,以及BNPL行业本身对宏观利率和居民杠杆水平的敏感性,都是需要消化的风险点。
这种顾虑事出有因,且事实上,消费金融行业近几年在全球范围内都面临类似的争议。增长故事讲起来动听,但过度授信和居民债务累积的隐忧始终如影随形,这也是为什么Grab和Atome在联合声明里,特意强调了要“负责任地扩大金融可及性”,把风控和催收合规放在了和业务增长同等重要的位置上。
更进一步看,对中国的一级市场观察者而言,这笔交易提供的参照系可能更有意思。东南亚的消费金融市场,长期被视为中国模式的“镜像试验场”,蚂蚁集团、腾讯系资本都曾深度参与过这片区域的数字支付和信贷基础设施建设,而高榕资本这样的中国背景机构,也早早埋下了在Atome母公司里的股权伏笔。
如今Grab选择用14.9亿美元的真金白银,把这块拼图买断而不是继续做财务投资人,某种程度上也是在向市场传递一个信号,东南亚的超级APP之争,下半场的胜负手正从“谁的用户更多”转向了“谁能把用户的钱管得更好”。
换个角度说,这场收购最终能不能兑现管理层给出的乐观目标,还要交给接下来将近一年的监管审批和整合过程来检验。但至少从目前的行业数据看,无论是全球BNPL市场的持续扩容,还是东南亚数字金融资本回暖的大背景,都在为Grab这次押注提供一个不算差的顺风局。
(转载自融中财经)
 扫码下载app 最新资讯实时掌握