北京时间9月10日凌晨,约翰·特努斯出现在了苹果发布会上。9天前,他刚刚从蒂姆·库克手中接过这家公司,这是苹果15年来第一次最高管理层交接。发布会行进到后半程,这位新CEO用那句经典的“One more thing”,引出了苹果的第一款折叠屏手机iPhone Duo——5.4英寸外屏、7.6英寸内屏,国行售价15999元起。这一发布被《金融时报》称作“iPhone近20年来最大变革”。
当天上午,A股领涨的是领益智造(以下简称“领益”)。它的分时线几乎被垂直拉起,最高摸到13.67元。9月10日、11日两天,股价累计上涨5.31%,公司市值达1063.8亿元。
这家成立于2006年,由曾芳勤一手创办的公司,是苹果的核心供应商之一,主要做精密功能件、结构件与模组。它的客户名单覆盖了全球头部的消费电子与新能源汽车公司,被称为“巨人背后的隐形冠军”,而它自己也早已是“巨人”体量——十万名员工,年营收超过500亿元;每天出货超过10亿件零部件,在全球有80个制造基地生产。
来源:视觉中国
这次的引爆点是一篇报道。《中国证券报》当日从产业链及公司方面获悉:领益是iPhone Duo的供应商,涵盖了铰链、屏幕支撑板、超薄均热板等核心精密件。尽管对于是否供货苹果,公司只以“保密协议”回应,但在市场看来,这款史上最贵iPhone上“最难的活儿”,已经攥在了领益手里。
折叠屏带来的是一批新的零部件:铰链、屏幕支撑板、超薄均热板——在直板机时代,它们要么不存在,要么价值量极低。尽管安卓阵营已把折叠屏迭代了几代,苹果的第一款折叠机一上来,就把铰链公差、开合寿命、散热、支撑,都拉到了验收标准的上限。
“果链”名单也因此被改写。这是在直板机时代完全不存在的新品类,谁的技术最硬,订单就是谁的。从产业链传出的消息看,这一次并没有落进传统“果链大鳄”的手里。
若消息为真,曾芳勤这次把领益的生态位卡得更牢了。
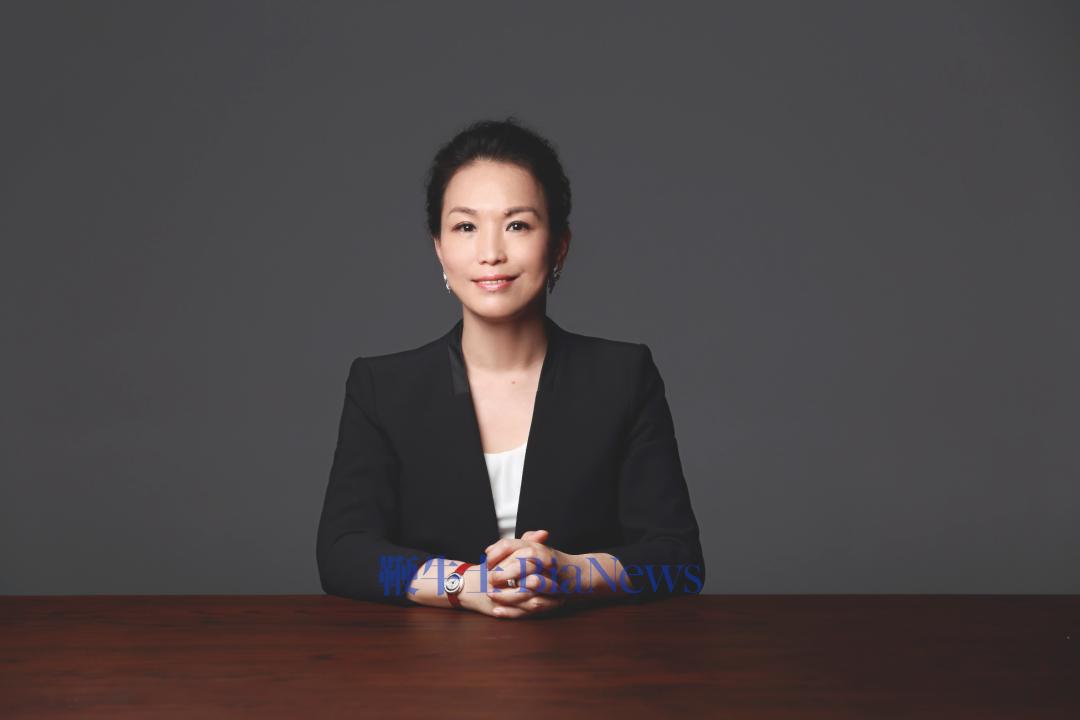
曾芳勤今年61岁。苹果产业链上,有三个中国女人常被并列提起:蓝思科技的周群飞,从手表玻璃作坊起步,把手机玻璃做成了千亿元生意;立讯精密的王来春,早年是富士康的流水线女工,如今公司已是A股“果链”的龙头;第三位就是曾芳勤。
她和领益不为普通消费者所知,一半是公司、产品属性决定的,另一半则是创始人的性格:她很少公开露面;聊起企业追求,她说领益选的路是稳定经营,想做的是百年企业,淡泊名利才能长远发展;她的创业史本身也是一部“大器晚成”的样本,41岁才辞去外企高管的职位,从深圳一间小厂房起步。
过去20年,她和这家公司学会的是同一件事:在毫厘之间求生存。而现在,61岁的她,正把这一切押上另一张牌桌。
不止“背后”
2006年5月,曾芳勤在深圳创立领胜电子。起点是一间小厂房:80名员工,10台机器。她后来回忆,当时最担心的不是接不到订单,而是出不了货——因为场地太小,她把会议室都摆满了机器。
她创业前的履历是一条标准的精英路线:深圳人,1965年出生,武汉大学毕业;当过深圳市远洋渔业公司副总经理,20世纪80年代末赴美留学,在休斯敦大学读完跨国管理硕士,进入硅谷的科技公司;2000年回国,出任美资企业美时精密中国区总经理,由此一头扎进精密件行业。
这条路她原本可以安稳地走到底。国企的“铁饭碗”、硅谷的职位、外企中国区总经理——每一次,她都在旁人羡慕的位置上转身。
来源:受访者
曾从来不算是个“安分”的人。去美国是赶上了留学潮,也是因为她对按部就班的工作失去了热情。而动了创业的念头,是因为在美时精密让她看清了一件事:国内消费电子对精密部件的需求正被引爆,可靠的供给却少得可怜。
2006年,诺基亚正在为手机热熔胶工艺寻找合作伙伴。消息传来,她判断市场机遇稍纵即逝,随即辞去美时精密的高管职位,决定自己下场,“如果你前面一段做得好,有比较好的声誉,生意会自然来找你”。
诺基亚的单子不好啃。那是一块带弧面的手机精密件——行内叫“2.5D曲面”,边缘有一道弧度,贴合适配的难度陡增。要把这块件上的金属和塑料用热熔胶严丝合缝地粘在一起,胶要刚好熔化到各个曲面和角度,还得通过防跌落测试。“如果是硬性把胶放上去加热,它可能就流掉了。”曾芳勤回忆说。
在她之前,一支韩国工程师团队两个星期没做出来,项目负责人气得把专家们的护照都收走了。领胜电子在高压下接棒,反复调试热熔工艺,最终通过了严苛的测试。靠这个项目,它在行业里打开了局面。
2007年前后,苹果开始在全球铺设供应链,领胜电子争取到MacBook配件的机会。但紧接着,撞上了几乎所有果链公司都撞过的那面墙:良率。
什么是良率?一批产品里能通过客户验收的比例。这个数字听起来朴素,却是苹果筛选供应商最残酷的一关:标准逐年抬升,不达标就出局,几乎每一家果链上的公司都经历过良率爬坡的煎熬。但争取到苹果订单,在这个链条上就等同于“被验证”——等于拿到最挑剔客户的背书,也等于把自己放上最严苛的考场。
“一开始根本就没法做。”曾芳勤回忆,良率不到30%,客户建议她干脆收购一家已经在做这行的供应商。她去看了一圈,都达不到心里标准,决定从头开始:把4条制程所有机台的人拉到一起,组建一支突击队。
“良率30%时,客户要50%至70%,我们说这不可能,但还是做到了……后来要求提到90%,把牙血都咬出来了。”为了达到目标,她总结出一条方法论,“把每一个小的制程做到99%以上的良率,加在一起,你才能达到终极良率。”
这场仗打了近一年。另外两家供应商相继出局,最后只剩下领胜电子。以此为起点,它的产品线从MacBook扩展到iPhone、iPad、Apple Watch、AirPods等全线核心产品。
但在苹果的供应商体系里,高良率只是入场券。行业里有一句老话:“红字接单、蓝字出货”,意思是按客户要求接单时账上是红的,要靠制造过程中的抠成本,把“红字”做成“蓝字”。
比如领胜电子自造了原来进口要近四五十万美元一台的圆刀机,成本压到30万元。它还长期把管理费用率控制在5%以下,而欧美同行是12%到15%。
苹果的订单逼着供应商把能力推向极致,也把利润压到毫厘。“甘愿做巨人背后的无名英雄。”她这样解释公司的位置,“品牌商付出了知识产权、市场风险,而我们赚取的是长期相对稳定的利润。没有冒着同样的风险,凭什么去拿人家的荣耀?”
话虽如此,但她的野心远不止于“背后”。
两次上市 上市这件事,曾芳勤想过很久。 模切,是精密制造里的一道基础工序——用模具把胶带、泡棉、薄膜等材料冲切成精确形状,手机里那些不起眼又离不开的内部材料,大多靠它成型。 2012年,领胜电子的手机模切业务已经做到全球收入第一;也在这前后,立讯精密、环旭电子等同行相继上市。她意识到,企业的下一步发展,离不开上市融资。 2017年7月,公司以207.3亿元作价借壳江粉磁材:按4.68元/股,增发约44.29亿股;次年3月完成重组,更名为领益智造。在并购重组审核收紧的那两年,这笔交易罕见地无条件过会,创下了当时精密制造领域的借壳纪录。 资本市场的“第一课”并不温柔。据2018年财报,借壳后的第一个完整财年,领益亏了约6.8亿元。 股价回涨之路跌宕起伏。2020年底,消费电子行业的景气一度把它推回千亿元市值;2021年净利润下滑近五成,股价又跌了回去。真正把它送回高点的,是2024年之后的AI起势——散热、服务器、机器人相继进入主流叙事。2025年,公司营收突破500亿元,股价从年初的8元左右,最高超过18元。 曾芳勤这样形容上市公司的处境:“我曾把上市公司比作穿上了一双红舞鞋,一旦穿上就脱不下来,必须保持高速、稳定且高质量的增长。这是压力,也是动力。当一个赛道逐渐成熟,我们就必须去寻找下一个让我们继续跳舞的舞台。” 上市之后的几年,她的主要动作变成了收购,一单接一单,试图为领益拼出新增长曲线。2019年,它作价6.78亿元收购芬兰充电器公司赛尔康,这笔交易在当时并不惹眼。“机我们解决了,电这一块是缺的。”曾芳勤说,“你举手说能做模组,谁信你?”赛尔康就成了那张“证明”,“坦率讲,七年前买赛尔康,想不到会和AI相关。” 来源:领益智造官网 此后并购的棋子接连落下:浙江锦泰、江苏科达、浙江向隆,铺向汽车;2025年底,收购热管理公司立敏达35%股权,切入AI服务器液冷,借此拿到北美头部算力客户的供应商认证,从“果链”一步跨进“算力链”。早年收购的赛尔康也已切入AI数据中心电源,产品完成首批量产交付,并进入北美大客户的服务器电源供应体系。 她最大的一注,押在了机器人上。 去年6月,领益在深圳总部办了一场机器人战略发布会,三十多家产业链公司到场——她当众宣布“All in机器人”,目标是成为“全球TOP 3的具身智能硬件制造商”。曾芳勤判断这是下一个“十万亿级”的舞台,而领益20年攒下的精密制造能力,让它在这个赛道上近乎“舍我其谁”。她直言未来三年,每年投入不少于2亿元;与机器人企业深度合作,做机器人公司身后的硬件底座。 带着新展望,今年6月,曾芳勤在香港又一次敲响了领益的上市锣——19家基石投资者入局,从KKR到荣耀、舜宇光学等;募资82.66亿港元,其中近三成将投向并购。 上市首日,领益H股盘中一度较发行价上涨15.91%。但到9月11日,H股收报6.465港元,同期的A股对H股的溢价超过一倍。 新故事看起来没有得到香港投资者的认可。2025年,领益营收514.29亿元、同比增长16.2%,归母净利润22.88亿元、同比增长30.3%,但毛利率从2022年的20.73%一路滑到15.80%。2026年上半年,公司营收251.49亿元、同比增长6.45%,归母净利润7.64亿元,同比下滑17.9%。 二十年下来,领益把规模做上来了。据行业数据,它在全球AI终端设备高精密功能件市场的份额排名第一。但前五大客户贡献57.5%的收入,行业测算苹果及其组装商合计约三成,这意味着它的每一次转身,仍然不完全由自己说了算。 下一程 在苹果发布会前三天,华为Mate XT 2、小米18 Fold先后发布。加上迟来的苹果,折叠屏赛道骤然拥挤。这门生意对领益的意义在于“单机价值量”——铰链、支撑板、散热、电池壳,一部折叠屏里的核心精密件,价值量是直板机的数倍。 概念可以秒燃,但量产爬坡是个力气活——价值量是数倍,不等于利润翻倍,真正的成色还要看良率。据行业报道,分析师对首年出货的预期从300万台到800万台不等,折叠屏渗透率眼下约1.6%,预测到2027年才会超过3%。 不过,这只是领益四张牌中的一张。在内部,它的下一程被概括成四个字:人、眼、折、服——人形机器人、AI眼镜及XR、折叠屏、AI服务器。 除了折叠屏之外,“眼”也有了底子:2024年、2025年,AI眼镜及XR相关收入分别为40.57亿元和37.74亿元。另一张已经接到订单的牌是“服”:据行业媒体,2025年底收购的立敏达,生产AI服务器的液冷散热部件,订单已经排到2027年一季度;东莞等地核心产线,一年能产出50万套。 来源:领益智造官网 而想象空间最大的“人”。领益还是不造整机,做品牌方身后的制造——核心零部件、总成与整机组装。截至2025年底,它已交付超5000台套机器人硬件及整机组装服务,客户涵盖智元、魔法原子等20多家。 曾芳勤说:“当一台机器人的综合使用成本,能够优于它所替代的人工时,引爆点就来了。”而随着形势变化,她算账的标尺也一路在变:早年做自动化,一台设备要能取代20个工人才值得投;后来标准降到10个人、6个人;“现在,一条自动线能取代3个人,我就干。” 按计划,领益自己的产线上会先跑起至少100台机器人,同时“把整机成本至少降一半,做到20万元以下”。 而支撑这一切的,是消费电子这台“现金奶牛”。“我们是用现有业务,来养未来要高度增长的业务。这个‘养’,我们是有决心的,大概至少要养三年。”曾芳勤说。 2019年前后,公司组建折叠屏专项研发团队。此后,钛合金精密加工、碳纤维成型、超薄不锈钢蚀刻等工艺陆续落地。 领益能接住这些活,靠的不是“临时抱佛脚”。2019年,第一代折叠屏手机刚上市,行业里还有一堆没解决的问题,谁也不知道这个形态能不能成——领益先组建了专项队伍,一练就是七年:几个新项目从不锈钢、钛合金做到碳纤维,三代材料做了个遍;铰链轴芯的加工精度,达到0.002毫米,相当于把一根头发丝劈成35份;屏幕支撑件出厂前,要经受十万次开合测试。 据机构测算,一台折叠屏里,领益能辐射到的部分价值80到100美元,中性预期下,一年能够新增36亿到45亿元收入。 曾芳勤把领益的下一程定义为“探路者”:“要把握第N增长曲线,首先需要敏锐的市场触觉,真正成为探路者,然后在细分行业再成为全球的领军者。”折叠屏,就是那条跑在最前面的曲线。 苹果入局,被视为折叠屏从小众走向主流的关键一步。但折叠屏要真正上量,还要等价格、耐用性与生态的成熟。iPhone Duo定价15999元起、顶配逼近2.7万元,仍站在“高端尝鲜”的价位带上。 对现阶段的领益而言,把折叠屏磨出的精密件能力复用到更多品类、更多客户身上,是“平台型制造公司”从故事走向现实的关键一步。 在它的招股书里,有一句话:业务提前布局,在等风来。 “希望它是一个更加健康的企业,能自行进行熵减——自己疗自己的伤,自己治自己的病,自己渴望需要的人才,呼唤自己的英雄。”曾芳勤说,“现在还只是小荷才露尖尖角,小满都没到。” “我们还不敢说能御风而行,但我们要先准备好,当风来的时候,才能随风起舞。”(转载自中国企业家杂志)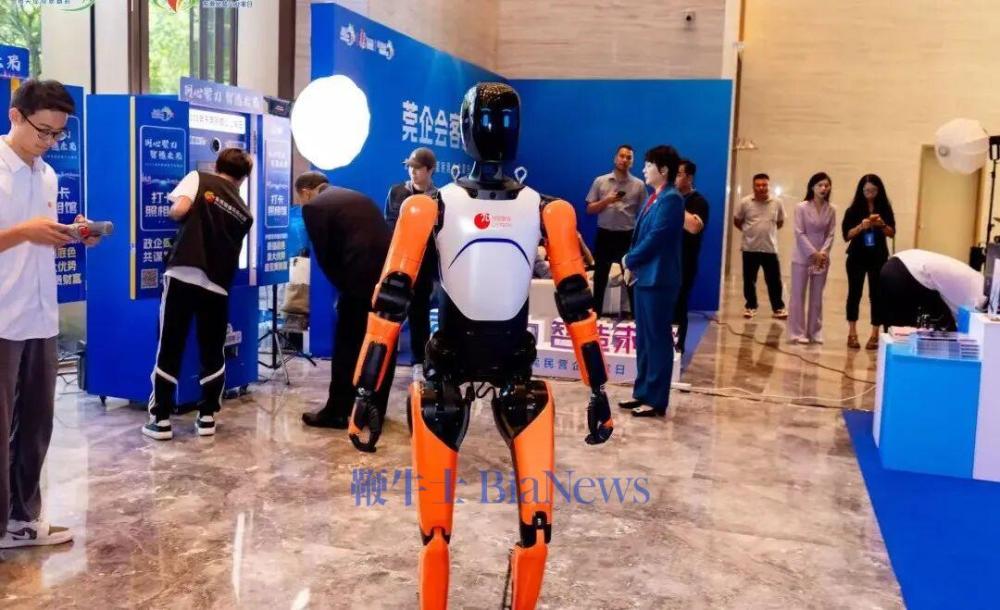
 扫码下载app 最新资讯实时掌握