财报之后,三道追问悬而未决
上海贝壳省心租在管房源在一年中涨了62%,达到10.6万套的规模,业主续约率更是从66%拉到83%,但待出房源反而从2025年的平均近7000套降到约4000套——在管越多,反而越"缺房"。
放眼几年前,青客、蛋壳的崩塌让市场达成了一项“共识”:不持有资产的轻托管模式本质上是危险的——收房靠承诺、出房靠运气、利润靠租金差,经不起任何风吹草动。按照这个理论,盘子越大,空置本应越多,为何贝壳省心租违反了常识?
2026年3月,贝壳集团发布2025年全年财报,租赁业务板块第一次站到了值得被严肃审视的位置上。财报数据显示,轻托管模式的贝壳省心租全国在管房源突破70万套,上海单一城市突破10万套,更关键的是,租赁业务首次整体跨过了盈利线。
但亮眼的数字并没有让追问消失,而是把疑问推向了更深的维度:一问关乎模式本身:轻托管到底跑通了没有,是靠运营能力赚到的钱,还是靠财务口径调出来的利润?二问关乎规模属性:70万套在管房源,究竟是壁垒初成的护城河,还是随时可能反噬的烫手山芋?三问关乎技术真伪:AI赋能究竟在业务链条里产生了多少真实价值,还是又一个被拿来撑场面的技术叙事?
这三问实际上指向同一个行业母题,住房租赁的“规模—效率—品质”不可能三角,能否被打破?
过去十年里,无数企业在这个三角中撞得头破血流。收了房但管不住房,空置率一失控,再大的规模都是纸牌屋。贝壳省心租的盈利,到底是找到了破局的方法,还是恰好站在了一个周期的有利位置?
行业的结构性矛盾仍在加剧。上海市房地产经纪行业协会副会长、租赁专委会秘书长汤俊指出,当前市场九成以上房源由个人业主提供,存在“产品错配、服务错配、运营错配”三大结构性矛盾长期未解。同时,我国机构化长租公寓渗透率约10%,远低于发达国家水平——这一差距既是行业痛点,也是专业化力量的增长空间。
就在这样的背景下,上海贝壳省心租举办了一场服务价值发布会,发布全面推行0押月付、最高30万房屋保障,十大服务价值三项升级。如果只看权益清单,很容易把它当成一次寻常的营销动作。但这场发布会的真正分量在于,它试图用运营数据,来公开回应上述三道追问。
数据里的答案:效率、黏性与信任飞轮
要判断一个模式是否成立,最可靠的方式是看运营指标的趋势走向。上海贝壳省心租的几组核心数据,指向了一条清晰的逻辑链。
首先是供给端的效率数据:一年间,在管房源从约6.6万套增长至10.6万套,同比提升超过62%,规模显著膨胀。按照常规推演,盘子越大管理越难,出房速度应该被稀释才对。但实际结果是,月均出房量从不足6000套跃升到接近1.4万套,提升了142%;首次招租成功率从69.69%拉升到93.34%;平均招租天数从24天压缩到了12.9天。与此同时,月均待出房源反而从六七千套下降至约4000套,降幅约35%。
这组数据揭示了一个反常识的运营规律——规模并不必然拖累效率。当在管房源密度突破某个临界点后,房屋审核机制、智能定价模型和精准推荐算法才能真正释放价值。AI赋能在这里不是抽象概念,是招租成功率提升13个百分点、招租周期砍掉近一半的真实推手。
其次是需求端的黏性数据:租客续约率从54.01%提升至62.08%,排除工作调动、离开上海等客观因素后,主动续约率达到76.3%。客诉率从0.58%压降到0.27%,客诉满意度从75.9%飙升至95.3%。
在租房市场中,续约率和客诉率是一枚硬币的两面。只有当租客在居住期间持续感受到问题被快速解决、服务有稳定预期,才会在合约到期时选择留下来。上海贝壳省心租用一年时间,把客诉降了一半,满意度拉高了近20个百分点,背后是管家体系、维修供应链和响应机制在真实运转。
贝壳研究院基于全国10239份有效问卷的报告印证了这一趋势:35岁及以下租客占比达72.3%。74.4%的租客更关注租金支出及付款压力,67.6%则更看重房屋状况和家具家电配置。租客需求已从单月租金比较,转向涵盖房屋状况、租住稳定、基础服务、置换成本、安全保障在内的“总居住成本”考量,愿意为确定性支付溢价。
最关键的是业主端的数据。上海贝壳省心租业主续约率从66.36%上升至82.91%,剔除自住和卖房等客观退出因素后达到90.9%——这意味着,每100个把房子交给省心租的业主,超过82个人在合约到期后会继续托管。
对于轻托管这种不持有资产、服务即产品的模式而言,业主续约率就是生命线,直接决定了前端收房成本能否被持续摊薄,后端运营的规模效应能否真正形成。
贝壳研究院报告也显示,租金稳定到账(71.4%)、缩短空置期(70.2%)、专人处理维修问题(60.6%)成为业主最看重的三项托管价值。而在传统挂牌出租中,“房况老旧、业主不愿整备”占比高达73.4%,“房源定价不准”占67.0%,“租客对比房源多、决策周期长”占39.1%——这些环节正是传统交易最容易“卡住”的地方。
过去,行业的隐痛是收房成本高、留房能力弱。贝壳省心租把业主续约率拉到了接近83%,等于在供给端建起了一道留存壁垒,把“烫手山芋”转化为护城河。
把供给端和需求端放在一起看,飞轮的轮廓就清晰了:更高的出租效率让业主更满意,更稳定的租客让服务成本更低,更低的成本支撑更多的服务投入,更多的服务投入又进一步拉高续约率和满意度。
租住,到底是“一锤子买卖”,还是能建立起可持续积累信任的长期关系,要看效率、品质与规模三者之间,有没有一个足够强健的运营底盘来撑住。
从“缺房”看拐点:当市场开始用脚投票
在这次发布会上,上海贝壳省心租释放了三项能力升级:0押月付全面推开、最高30万保障落地、十大服务价值体系化。
0押金月付全面推开,表面是降低租客支付门槛的让利动作,内核是对自身风控能力和出房效率的一次极端自信。
“押金本质上是一种'不信任的成本'。传统模式下,房东收押金是为了对冲物损风险,但对租客来说,这笔钱从交出去起就处于被动状态。”贝壳租房上海总经理肖振宇对此有一个直接的定义。
押金在传统租赁场景里,是对冲违约风险的最后防线,敢于把这道防线撤掉,是因为自信两项能力:一是对租客信用的画像足够精准,违约概率可控;二是即使个别违约发生,强大的出房能力能把空置损失压缩到可忽略的范围。这是机构信用对个人信用的系统性替代,个人房东做不到,小机构也做不到,只有具备规模化数据和算法能力的运营主体才敢下这个注。
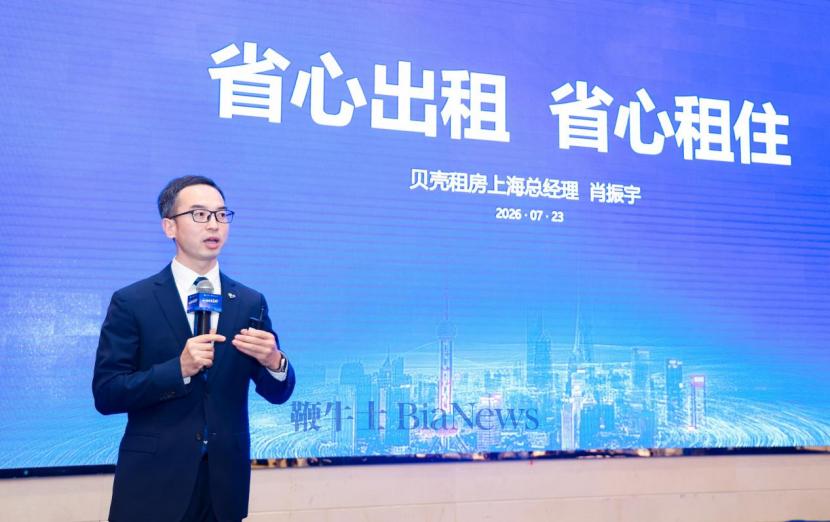
图|贝壳租房上海总经理肖振宇
此次发布会上,上海贝壳省心租宣布,信用分在650以上即可通过信用免除押金。据调研显示,上海地区满足要求的人群占比超过80%。2026年6月上海整租成交均价约6000元/月,按照传统“押一付三”再加上中介费,租客入住前要一次性掏2.7万元,约等于一位应届毕业生3个多月的工资。也就是说,0押月付将这笔“入门费”门槛打了下来。
最高30万房屋保障的逻辑也是如此。个人出租市场里,漏水、火灾、玻璃爆裂这类意外一旦发生,损失常因责任界定不清而变成扯皮烂账,最终由弱势方承担。贝壳省心租把保障额度明码标价,覆盖业主和租客双方的人身财产损失,把低频高损的意外事件变成一种确定的、可预期的制度化安排,用服务能力解决行业长期存在的信任赤字。
而十大服务价值的体系化发布,则是把过去散点的服务动作凝练成一套可对标、可监督的承诺清单。肖振宇将其概括为两句话:“对业主而言,核心是一件事——托管之后日常租务问题不用再操心;对租客而言,同样也是一件事——住进去之后有人管。而0押月付和最高30万保障的升级,前者降低租住门槛,后者守住安全底线。”
这样看来,“缺房”是一个具有信号意义的商业事实。缺,不是供应不足,而是在特定服务标准之上的优质房源供不应求。
当供给端和需求端正在同时做出选择——房东持续把房子交给省心租,租客持续住在省心租的房子里,两端都在用脚投票,才会出现“机构在缺房,而不是在找房”的反直觉结果。
这个现象放在更大的行业坐标系里,意味更加深远:中国住房租赁市场中,机构化运营渗透率长期在个位数徘徊,超过90%的供给来自个人房东。然而,个人出租模式天然带有随机性高、服务非标、纠纷处理困难的结构性缺陷,租客和房东只能被动忍受。贝壳省心租所代表的机构化托管,是在用工业化的方式重新组织租赁服务,把分散的、非标的房源改造成服务标准统一、风险可管理的租住产品。
当这种替代在效率和品质上都表现出显著优势时,缺房,就是一个历史性的必然信号。
回到开篇的三个问题,就可以给出一个审慎而清晰的回答:轻托管模式是否跑通,关键不在某个季度的利润数字,而在于能否形成服务驱动的正向飞轮;规模是护城河还是烫手山芋,取决于背后有没有匹配的运营效率和品质把控。
“规模—效率—品质”不可能三角是否真正被打破,上海贝壳省心租给出了单一城市的数据样本信号,但能否持续破局,还需更长周期的验证和更多城市样本的检验。
(转载自:凤凰网科技)
 扫码下载app 最新资讯实时掌握